





 +241 62 82 27 95
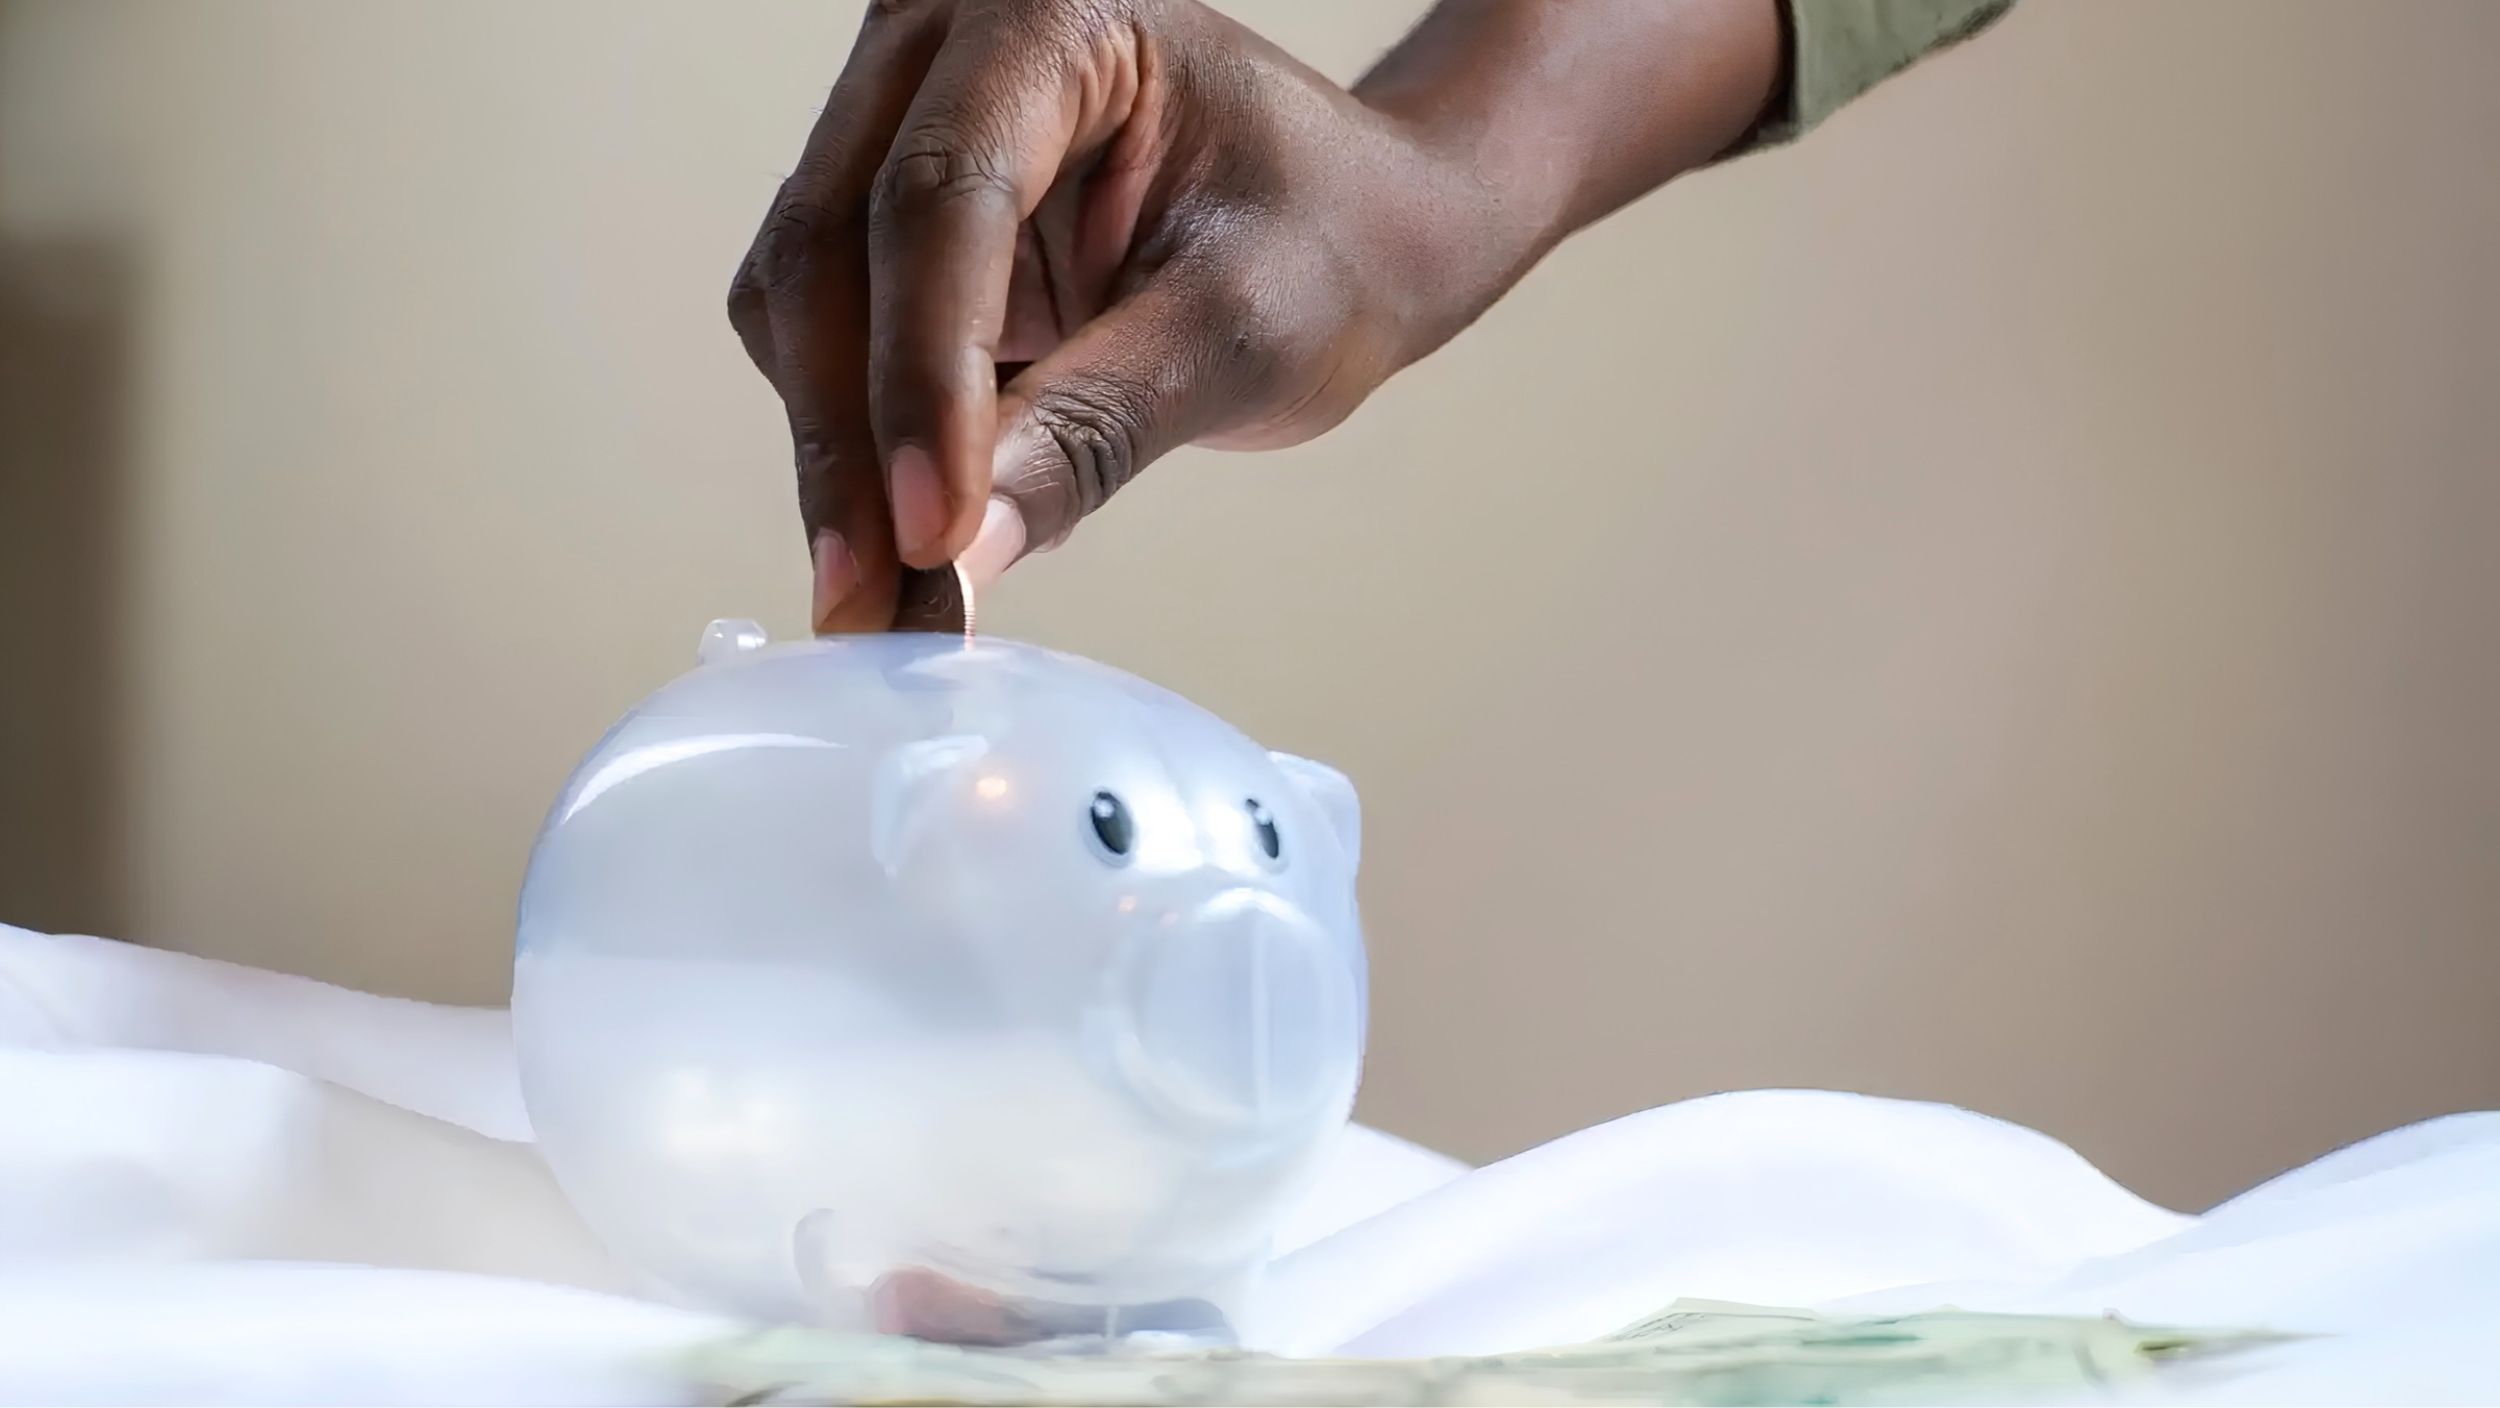
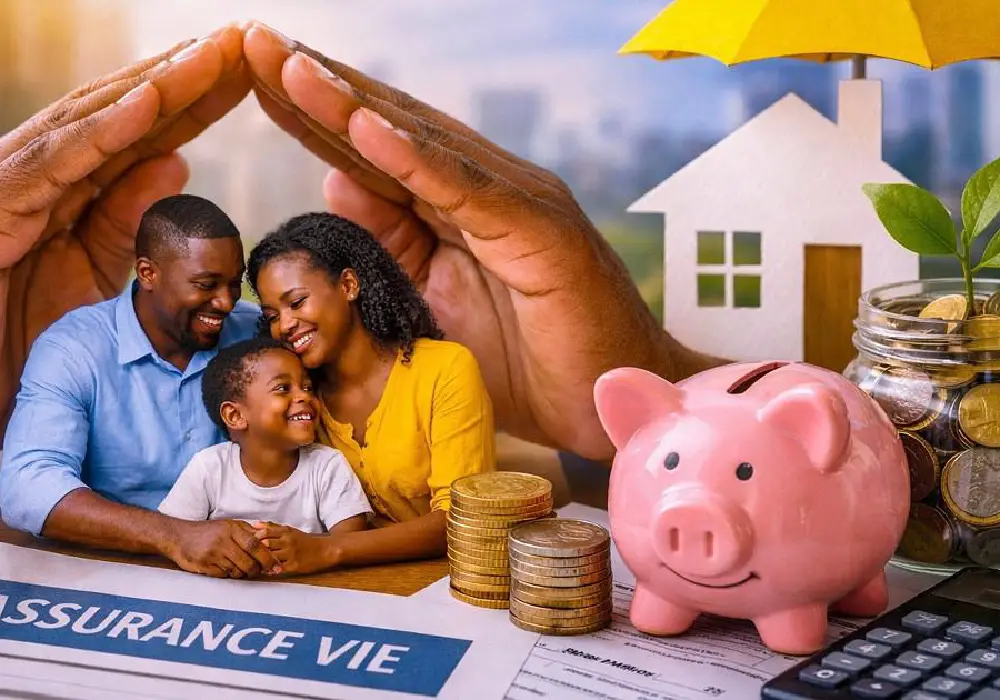
La journée internationale de l’épargne, célébrée chaque 31 octobre, offre l’opportunité de sonder la résilience financière des ménages. Au Gabon, face aux tensions inflationnistes et à la prédominance des dépôts bancaires à vue, la constitution d'une réserve ne relève plus du simple confort, mais d'un impératif d'autonomie et de survie économique.
À l'échelle individuelle, l'épargne constitue avant tout un amortisseur social et financier indispensable. Trop souvent perçue comme un luxe inaccessible en raison du coût de la vie et du poids des charges fixes (logement, scolarité, alimentation), elle est pourtant la condition sine qua non de la sérénité du foyer.
« L’épargne est une des conditions de l'équilibre et de l'épanouissement de la vie du travailleur », souligne un financier, qui assure par ailleurs que « disposer d'une réserve permet de faire face aux aléas de la santé ou de l'emploi sans basculer dans le surendettement ou la précarité. »
Pour briser la routine de la vie au jour le jour, une rupture de méthode est nécessaire. Elle implique notamment l’adoption du principe de « se payer en premier ». Plutôt que d'épargner ce qu'il reste à la fin du mois, la démarche proactive consiste à prélever un pourcentage fixe dès la perception des revenus. Cette rigueur permet de constituer un matelas de sécurité, transformant progressivement l'épargne de précaution en un véritable levier patrimonial.
Le défi macroéconomique
À l'échelle macroéconomique, la faiblesse de l'épargne structurée pèse lourdement sur le système financier en Afrique centrale. La majorité des ressources collectées par les banques étant des dépôts à vue (retirables à tout moment), les établissements bancaires peinent à accorder des crédits à long terme. Cette situation prive les PME et l'appareil productif national des financements nécessaires à leur développement.
Pour un revenu mensuel de 120 000 FCFA, consacrer un tiers à l'épargne forcée (soit environ 37 000 FCFA par mois) permet de constituer une réserve annuelle de 444 000 FCFA. Sur trois ans, ce capital dépasse 1 300 000 FCFA, offrant une capacité réelle d'investissement ou de création d'actifs.
Ne pas encourager la capitalisation et céder à la culture du « tout-consommer » revient à fragiliser l'économie locale. Financer l'appareil productif exige de mobiliser une épargne intérieure stable afin de réduire la dépendance extérieure.
L'urgence d'une éducation financière dès le foyer
Sortir du piège de la précarité impose de replacer l'éducation financière au cœur des priorités sociétales. Cela commence au sein des familles par une gestion réaliste du budget et une anticipation de la planification familiale. L'éducation à la maîtrise budgétaire doit enseigner la distinction entre les dépenses incompressibles et les charges secondaires.
Le grand défi des années à venir pour les ménages et l'économie gabonaise est de faire de l'épargne, non pas une contrainte subie, mais un outil d'émancipation individuelle et collective.