

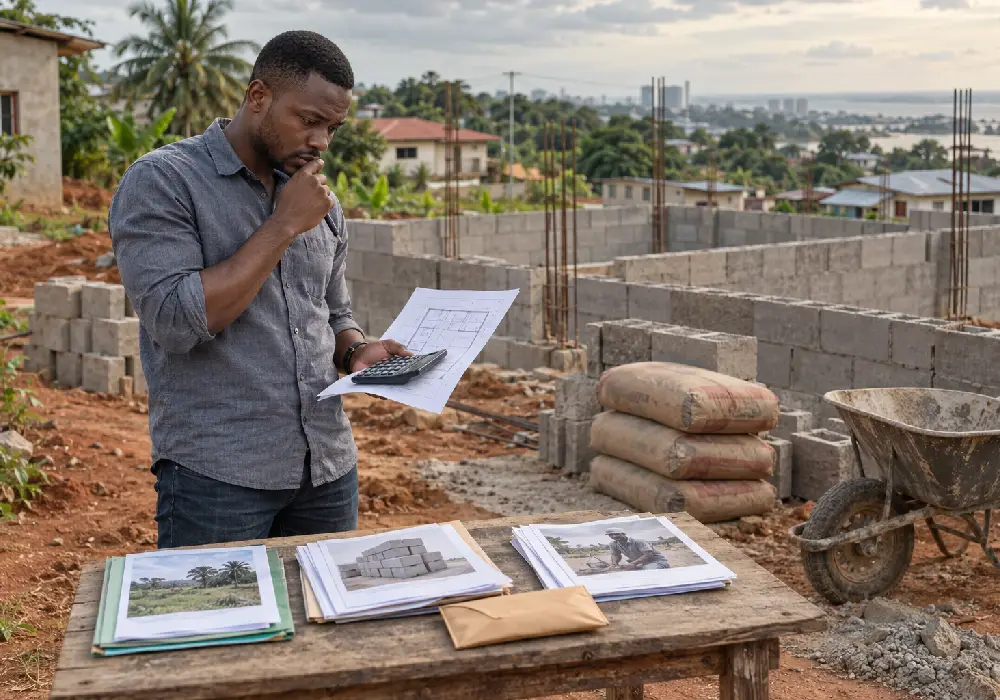












« Je ne sais même pas si je pourrais construire une maison dans ce Gabon-là, tellement tout est devenu cher. » Émile ne parle pas d'un projet extravagant, mais de l'un des grands marqueurs de la vie adulte : avoir son terrain, construire, fonder ou agrandir sa famille. Derrière sa phrase, il y a une question plus profonde que le prix du ciment : combien faut-il désormais gagner pour pouvoir se projeter au Gabon ?
On parle beaucoup de vie chère à travers le panier de la ménagère : riz, huile, transport, électricité. Mais elle a une autre conséquence, moins visible dans les statistiques : elle repousse les projets. On remet l'achat d'une voiture, on abandonne l'idée de construire, on hésite avant d'avoir un enfant supplémentaire. Une économie ne repose pas seulement sur ce que les ménages consomment aujourd'hui : elle dépend aussi de leur capacité à épargner, investir et préparer demain.
Il faut être précis sur les chiffres. L'inflation au Gabon a nettement ralenti : la Banque mondiale l'évaluait à 1,6 % en décembre 2025, sous le seuil régional de 3 %. Mais une inflation à 1,6 % ne signifie pas que les prix ont baissé. Si un produit est passé de 1 000 à 1 300 FCFA puis n'augmente plus que légèrement, le consommateur continue de payer environ 1 300 FCFA : le ralentissement de l'inflation ralentit la hausse, il n'efface pas la hausse passée. Sur le papier, la pression inflationniste faiblit ; dans la vie quotidienne, le niveau des prix reste celui auquel les ménages doivent désormais adapter leur budget.
Construire, un marathon financier
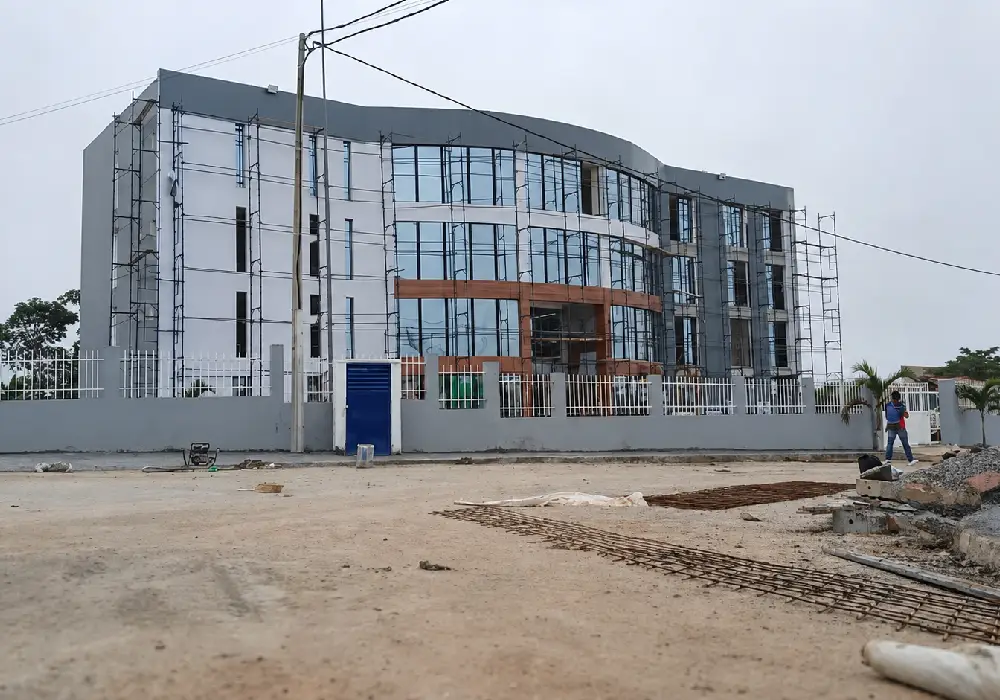
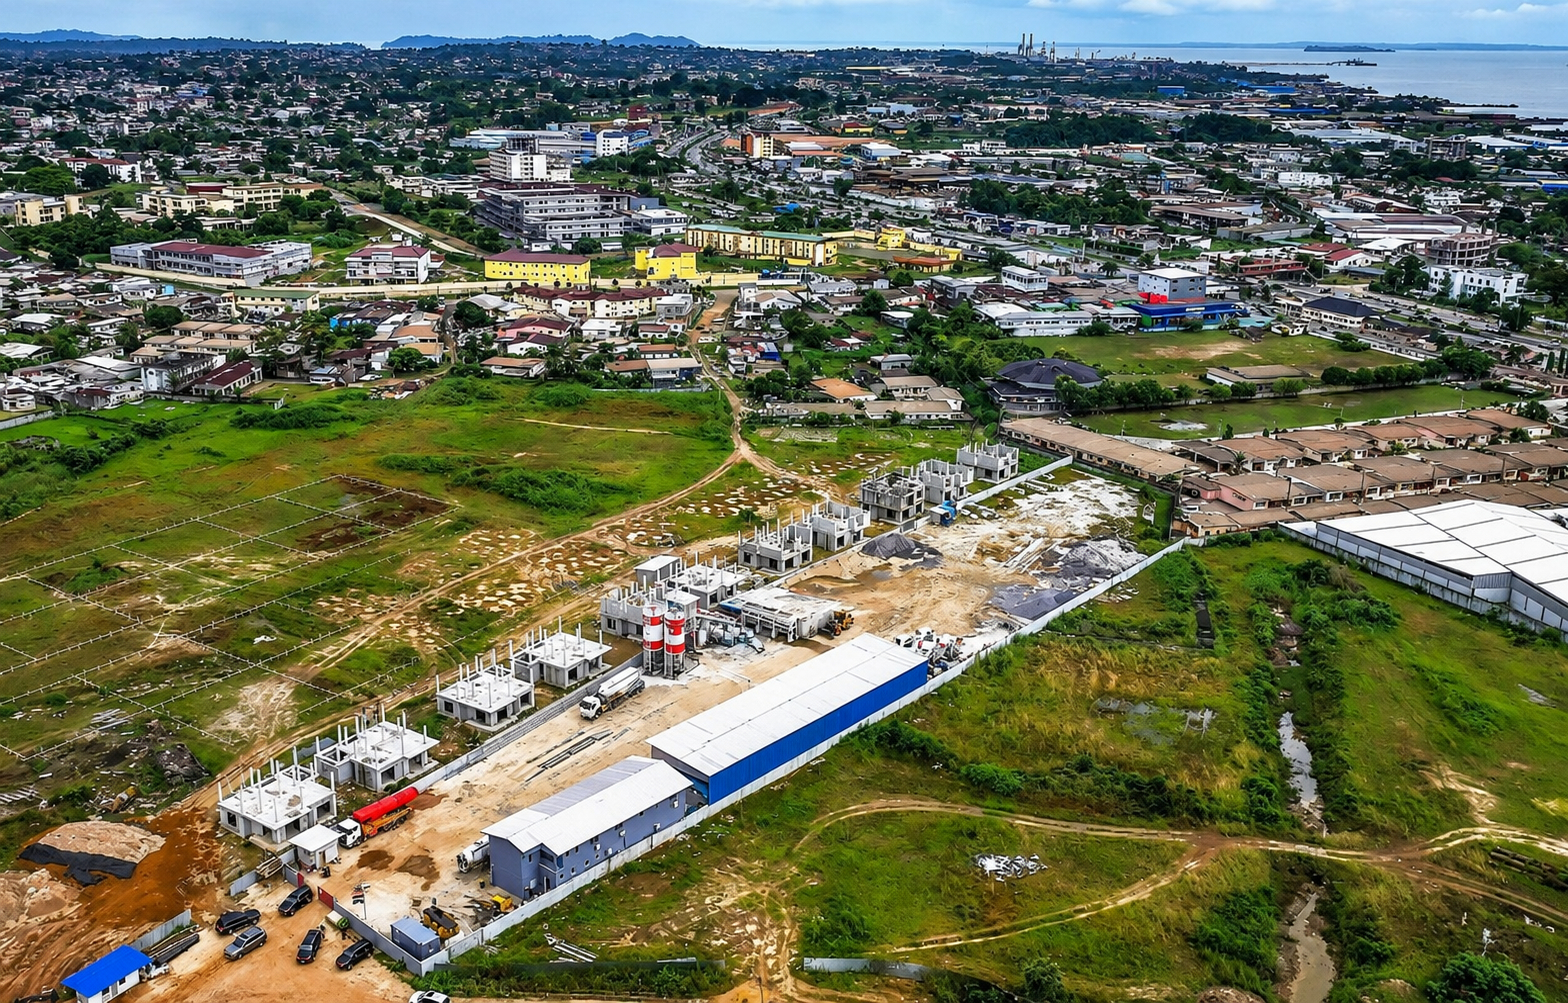
Le Centre for Affordable Housing Finance Africa estime que la maison neuve la moins chère proposée par un promoteur formel en zone urbaine gabonaise coûtait déjà environ 25,2 millions de FCFA, pour un déficit estimé entre 260 000 et 300 000 logements, touchant surtout les revenus faibles et moyens. Pour quelqu'un qui gagne 500 000 FCFA par mois, cela représente 50 mois de salaire brut — avant le loyer, la nourriture ou les imprévus. Et construire ne se limite pas au prix de la maison : terrain, plans, autorisations, matériaux, main-d'œuvre, finitions, entretien. Le projet immobilier devient un projet de trésorerie, déjà absorbée par la vie courante.
Celui qui voulait une voiture calcule ses mensualités. Celui qui voulait entreprendre hésite à engager son épargne. Nous ne disposons pas d'une enquête pour mesurer une tendance nationale, mais le terrain fait remonter une préoccupation concrète : la difficulté à faire coïncider les revenus avec les projets que l'on souhaite réaliser.
Une croissance qui ne suffit pas
La Banque mondiale estimait la croissance à 2,5 % en 2025, après 2,9 % en 2024, tout en soulignant que la création d'emplois reste insuffisante. Elle évaluait à 34,6 % la part des Gabonais sous le seuil de pauvreté en 2024, avec un chômage touchant environ 20 % de la population active. Ces chiffres ne décrivent pas directement la classe moyenne, mais ils dessinent son environnement : un marché du travail sous pression, des revenus qui ne progressent pas au rythme des aspirations.
Réduire la vie chère à quelques produits du panier serait insuffisant. Le vrai coût, c'est celui d'une maison que l'on ne construit pas, d'une entreprise que l'on ne crée pas, d'un enfant que l'on hésite à avoir. À l'échelle du pays, moins de construction, c'est moins d'activité pour maçons, menuisiers, plombiers et électriciens.
Émile ne dit pas seulement « tout est devenu cher ». Il dit : « Je ne sais même pas si je pourrais construire une maison. » Entre ces deux phrases se loge toute la différence entre vivre au présent et préparer l'avenir. La question ne devrait plus être seulement : comment faire baisser le prix du panier ? Mais aussi : comment permettre à nouveau à un revenu de dire « je peux investir, construire, préparer demain » ? Une économie qui permet de consommer aujourd'hui mais rend l'avenir difficile à financer finit par produire une autre forme de pauvreté : la pauvreté des projets.