
 +241 62 82 27 95
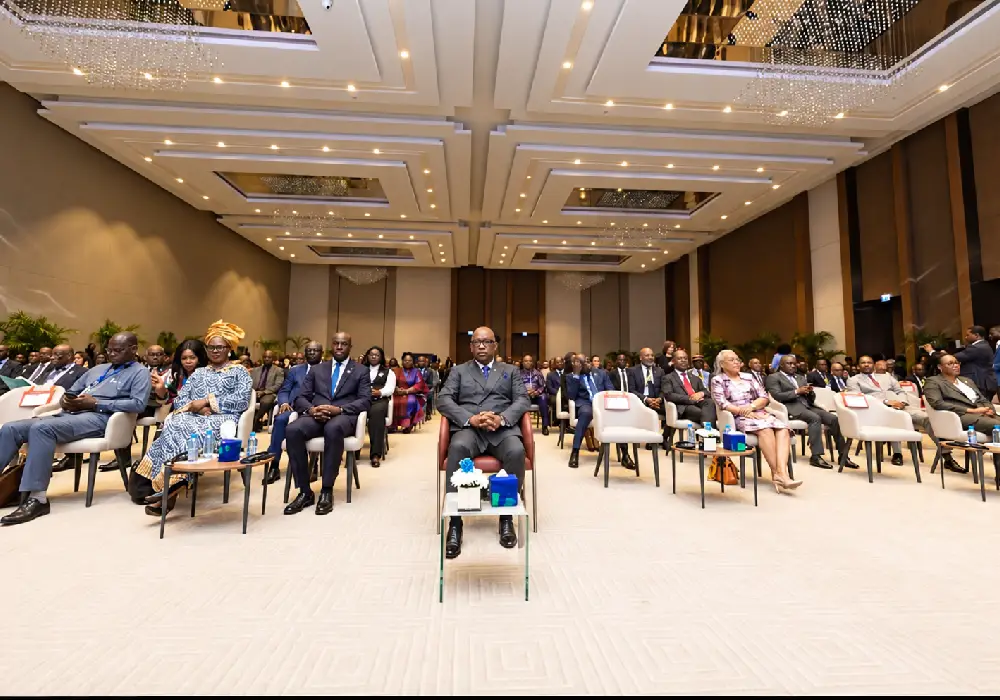
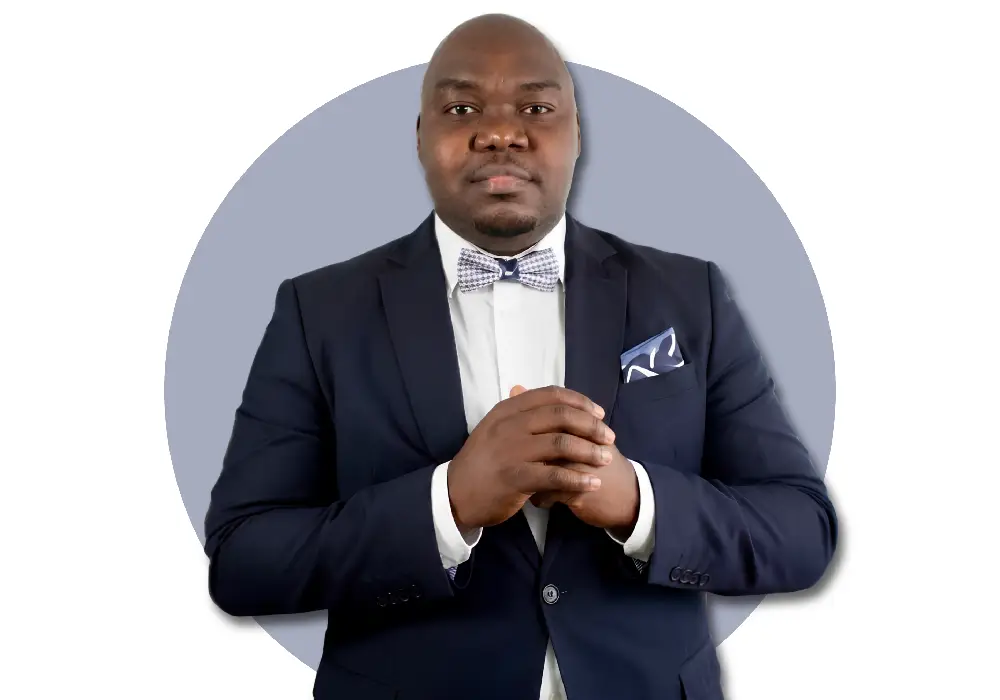
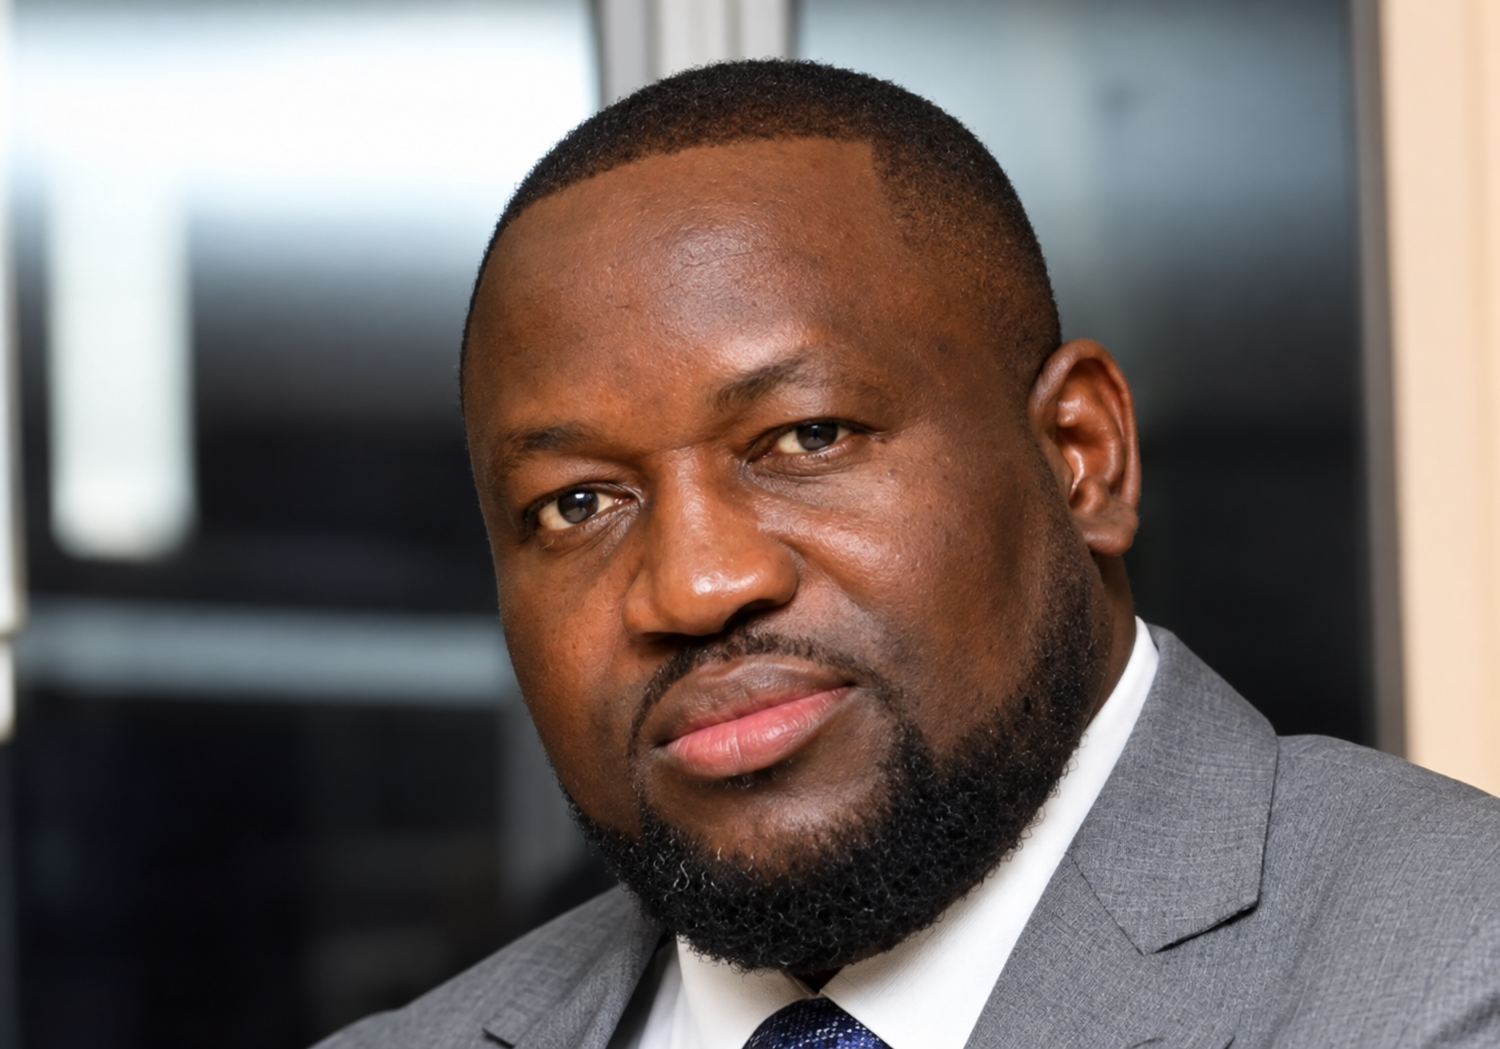
Présent lundi 26 octobre 2026, à la cérémonie de lancement officiel du dispositif de médiation financière en République gabonaise, au siège national de la BEAC, Gildas Ndzengue Mbomba, président de l’Association gabonaise des usagers des banques (AGUB) et de la Fédération des associations des consommateurs de produits et services financiers dans la CEMAC (FACFI-CEMAC), salue une avancée majeure pour les clients des banques. Mais pour que ce nouveau recours ne se réduise pas à un simple guichet de règlement des litiges, il pose ses conditions : indépendance du médiateur, gratuité, transparence, délais maîtrisés et association des consommateurs. Sept garanties qui, selon lui, détermineront la capacité du dispositif à rééquilibrer durablement la relation entre les banques et leurs clients.
Les Echos de l’éco : En tant que représentant des usagers des services bancaires et financiers, quelles garanties attendez-vous de ce dispositif de médiation financière pour qu’il ne soit pas seulement un mécanisme de règlement des litiges, mais aussi un véritable moyen de rééquilibrer les rapports entre les banques et leurs clients au Gabon ?
Gildas Ndzengue Mbomba : « Tout d’abord, nous voulons saluer le lancement officiel du dispositif de médiation financière en République gabonaise par l’autorité monétaire, ce Lundi 26 Octobre 2026. Il s’agit d’une avancée importante pour la protection des usagers des services bancaires et financiers, car elle offre une possibilité supplémentaire de résoudre les différends par le dialogue plutôt que par la confrontation. Toutefois, pour que ce mécanisme inspire durablement confiance aux usagers et produise des résultats concrets, nous estimons que sept garanties essentielles doivent être prises en compte ».
Premièrement, l’indépendance du médiateur financier.
« C’est, à nos yeux, une garantie fondamentale. Le médiateur doit pouvoir exercer ses missions en toute autonomie, sans subir de pressions de la part des établissements assujettis, des autorités ou de tout autre acteur. Il doit pouvoir examiner chaque dossier en fonction des faits, des règles applicables et des arguments présentés par les parties. L’indépendance ne doit pas être simplement affirmée dans les textes : elle doit être garantie dans le fonctionnement du dispositif, dans les conditions de nomination du médiateur, dans ses moyens d’action et dans le traitement des réclamations. C’est à cette condition que les usagers pourront avoir confiance dans le mécanisme ».
Deuxièmement, l’impartialité et l’équité dans le traitement des réclamations.
« Le médiateur ne doit être ni l’avocat des banques ni celui des clients. Sa mission est de rechercher une solution équitable, dans le respect des droits et obligations de chacune des parties. Cependant, il faut tenir compte d’une réalité : le client se trouve souvent dans une situation moins favorable que l’établissement financier, notamment en matière d’accès à l’information et de compréhension des opérations bancaires. L’impartialité suppose donc que chaque partie puisse présenter ses arguments et que les éléments nécessaires à l’examen du dossier soient effectivement pris en compte ».
Troisièmement, la gratuité et l’accessibilité du dispositif.
« La médiation financière doit être accessible à tous les usagers, quels que soient leurs revenus, leur lieu de résidence ou leur niveau de maîtrise des outils numériques. Si un client doit supporter des frais importants pour contester une opération ou faire examiner une réclamation, le dispositif risque de manquer sa cible. Nous souhaitons donc une procédure gratuite pour les usagers, simple à comprendre et accessible aussi bien en agence que par des moyens numériques adaptés. L’information sur les conditions de saisine doit également être largement diffusée afin que chaque consommateur sache à quel moment et comment recourir à la médiation ».
Quatrièmement, la transparence des procédures et des résultats.
« Les usagers doivent connaître les conditions de recevabilité de leurs réclamations, les étapes de la procédure, les délais de traitement et la portée des conclusions du médiateur. Nous souhaitons également que des données statistiques soient publiées régulièrement : nombre de dossiers reçus, principales catégories de litiges, délais moyens de traitement, taux de résolution et suites données aux propositions du médiateur, dans le respect de la confidentialité des dossiers individuels. La transparence permettra d’apprécier objectivement l’efficacité du dispositif et d’identifier les domaines dans lesquels des améliorations sont nécessaires ».
Cinquièmement, l’efficacité du mécanisme et le respect de délais raisonnables.
« La médiation ne doit pas devenir une procédure supplémentaire qui prolonge les difficultés des usagers. Lorsqu’un client conteste un prélèvement, des frais bancaires ou une opération mal exécutée, il attend une réponse claire dans un délai raisonnable. Nous souhaitons donc que des délais de traitement soient définis et suivis, que les parties soient informées de l’avancement de leur dossier et que les conclusions de la médiation aient une portée clairement expliquée. Il est également essentiel de préciser la nature des solutions proposées, leur acceptation par les parties et les suites qui peuvent leur être données. La crédibilité du dispositif dépendra autant de son fonctionnement que des résultats effectivement obtenus ».
Sixièmement, la prévention des conflits et l’amélioration de la qualité des services financiers.
« Pour nous, la médiation financière ne doit pas se limiter au règlement amiable des réclamations. Elle doit aussi permettre de repérer les problèmes qui reviennent fréquemment et d’encourager les établissements assujettis à corriger leurs pratiques. Lorsque plusieurs usagers rencontrent les mêmes difficultés concernant des frais, des prélèvements, des virements ou la gestion de leurs comptes, il ne suffit pas de traiter les dossiers individuellement. Il faut également rechercher les causes de ces difficultés et formuler des recommandations susceptibles d’éviter leur répétition. À terme, nous souhaitons que le Gabon puisse évoluer vers un dispositif plus large d’observation et d’amélioration de la qualité des services financiers, en s’inspirant notamment des expériences existant dans l’espace UEMOA ».
Septièmement, la participation effective des associations de consommateurs et la préservation des droits des usagers.
« Les associations représentatives des consommateurs, notamment l’AGUB, doivent pouvoir contribuer à l’évolution du dispositif, à l’information des usagers et à l’identification des difficultés récurrentes. Notre connaissance des préoccupations des clients peut aider à mieux comprendre les litiges, à détecter les problèmes systémiques et à proposer des améliorations concrètes. Cette participation doit toutefois s’inscrire dans un cadre clair, respectueux de l’indépendance du médiateur et de la confidentialité des dossiers. Nous estimons également que le recours à la médiation ne doit pas priver les usagers de leur droit de saisir les juridictions compétentes, conformément aux textes applicables. Les conditions dans lesquelles la médiation s’articule avec les autres voies de recours doivent être clairement expliquées ».
En définitive, notre position est constructive.
« L’AGUB salue la mise en place de la Médiation Financière au Gabon et souhaite contribuer à sa réussite. Nous ne voulons pas opposer les banques à leurs clients, mais favoriser des relations plus équilibrées, fondées sur la confiance, la transparence et le respect mutuel. Notre ambition est que ce dispositif constitue une première étape vers une approche plus globale de la protection des usagers, de la prévention des conflits et de l’amélioration continue des services bancaires et financiers. La réussite de la Médiation Financière en République Gabonaise ne se mesurera pas uniquement au nombre de litiges réglés, mais aussi à sa capacité à restaurer la confiance, à prévenir les différends et à faire évoluer durablement les pratiques au bénéfice des usagers ».