
 +241 62 82 27 95
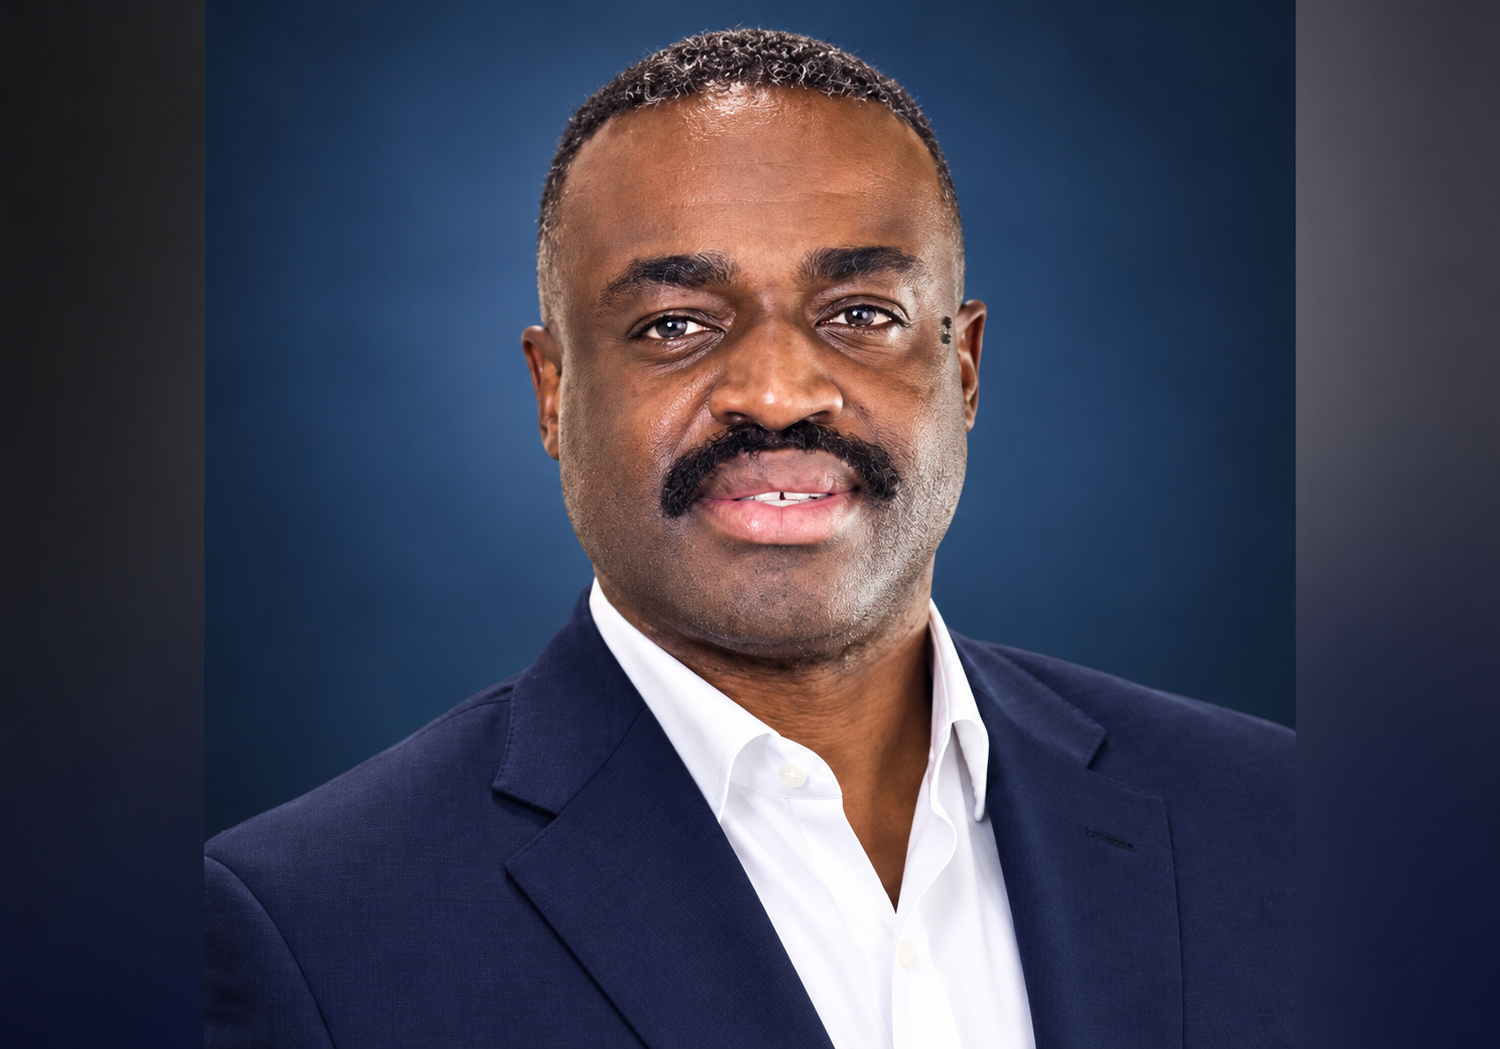
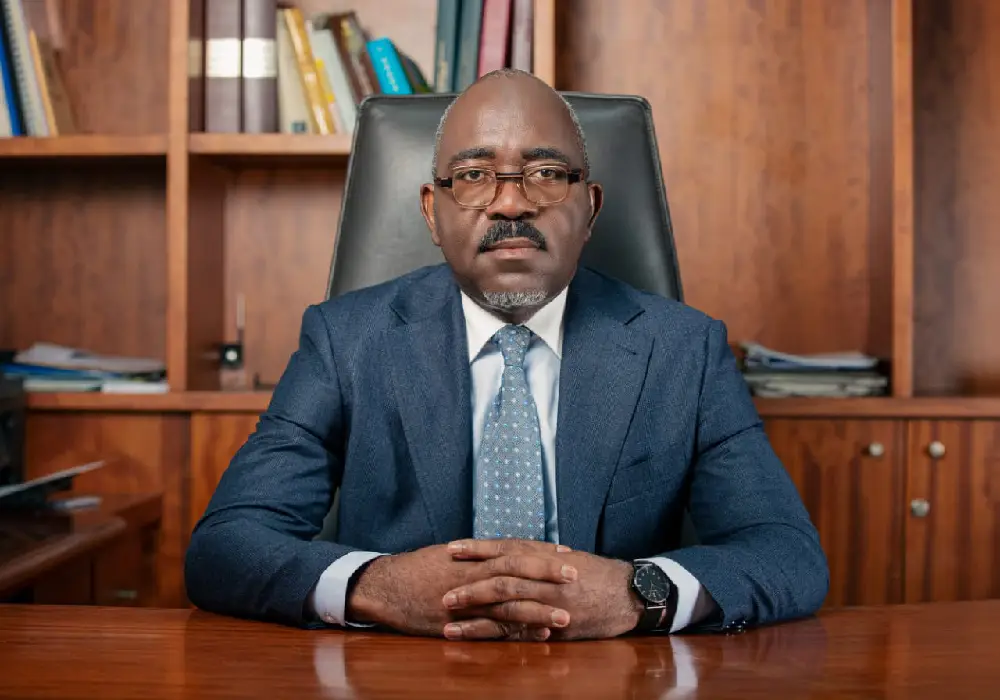
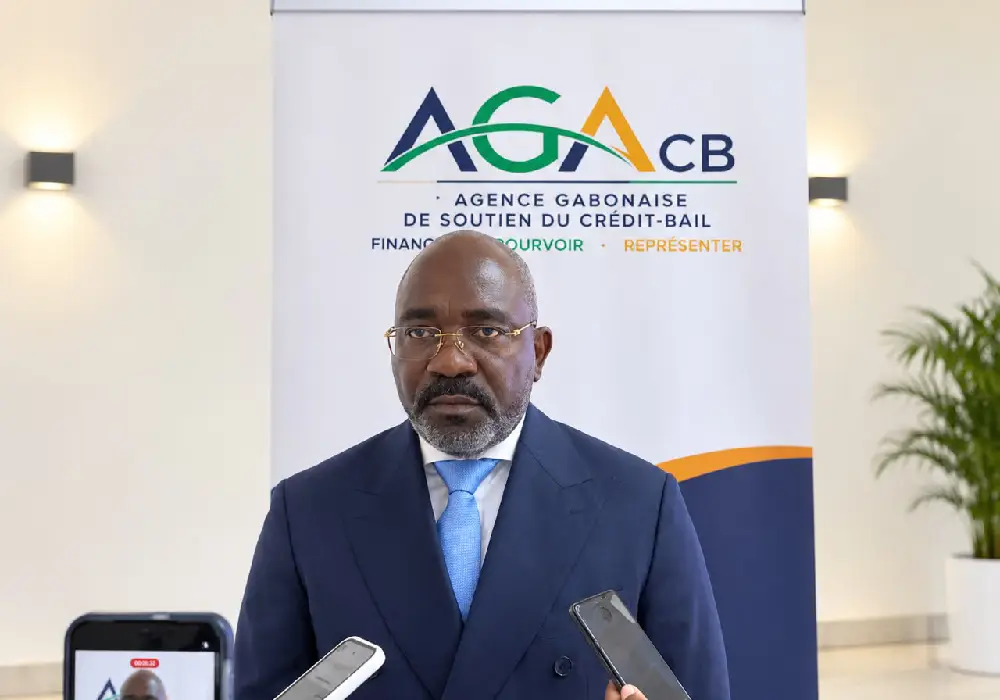
Élu à l’unanimité à la présidence de la toute nouvelle Association gabonaise des acteurs du crédit-bail (AGA-CB), Rufin Nzoghe Ndong Simore a une mission claire : structurer la profession et libérer un marché encore largement inexploité. Le potentiel est estimé à 200 milliards de FCFA, alors que les encours n’atteignaient que 22 milliards en 2021. Cadre juridique, financement des PME, sensibilisation des acteurs : il présente sa feuille de route.
1- Un potentiel largement inexploité : quels sont les freins au développement du crédit-bail au Gabon et comment les lever ?
« Le potentiel du crédit-bail au Gabon est effectivement considérable, mais son développement reste freiné par plusieurs facteurs.
Le premier est l’insuffisante adaptation du cadre juridique et réglementaire aux spécificités du crédit-bail. À cela s’ajoutent la méconnaissance de ce mode de financement par les PME, les entrepreneurs et certains acteurs économiques, le coût et la disponibilité des ressources financières, ainsi que la perception du risque par les établissements financiers.
Il faut également souligner que le crédit-bail demeure insuffisamment intégré dans les stratégies de financement des investissements productifs, alors qu’il constitue une solution particulièrement adaptée aux entreprises qui ne disposent pas de garanties suffisantes pour accéder au crédit bancaire classique.
Notre ambition, à travers l’AGA-CB, est donc d’agir simultanément sur trois leviers : le cadre juridique, la mobilisation des financements et la sensibilisation des acteurs économiques.
Nous voulons faire du crédit-bail un véritable instrument de financement de l’économie réelle, notamment dans les secteurs de l’agriculture, de l’industrie du transport, du BTP et des services ».
2. La réforme du cadre juridique : quelles dispositions et quel calendrier ?
« L’adoption d’un cadre juridique spécifique au crédit-bail constitue effectivement notre priorité, car il s’agit d’une condition essentielle pour sécuriser les opérations, renforcer la confiance des investisseurs et favoriser le développement du marché.
Nous estimons que ce cadre devra notamment clarifier les droits et obligations des parties, sécuriser la propriété du bien par le crédit-bailleur, simplifier les procédures de reprise des équipements en cas de défaillance, et préciser les règles applicables à la publicité des contrats, à la comptabilisation et au traitement fiscal des opérations.
Il devra également assurer une cohérence avec les textes communautaires applicables dans l’espace OHADA et les exigences réglementaires de la CEMAC, afin d’éviter toute insécurité juridique.
S’agissant du calendrier, nous souhaitons engager, dès le début de notre mandat, un dialogue structuré avec les ministères concernés, les autorités de régulation, les établissements financiers et les organisations professionnelles. L’objectif sera de parvenir à un avant-projet de texte consensuel, puis de soutenir son examen par les autorités compétentes.
Notre objectif est de faire avancer concrètement cette réforme au cours de notre mandat, avec un calendrier de travail précis, des étapes de concertation et un suivi régulier. Nous savons toutefois que l’adoption définitive dépendra des procédures gouvernementales et parlementaires ».
3. Le financement des PME : quelles actions concrètes et quels résultats ?
« La création de l’AGA-CB n’est pas une fin en soi. Elle doit être le point de départ d’une dynamique collective destinée à faire du crédit-bail une solution de financement accessible, concrète et adaptée aux besoins des PME gabonaises.
Nous entendons déployer quatre actions prioritaires.
- Sensibiliser et former les PME : afin qu’elles comprennent les avantages du crédit-bail, ses modalités de fonctionnement et les conditions d’accès à ce financement.
-Développer des offres adaptées : en travaillant avec les établissements de crédit, les sociétés de crédit-bail, les partenaires techniques et financiers et les pouvoirs publics, en tenant compte des capacités de remboursement et des besoins d’investissement des entreprises.
- -Promouvoir le partage des risques : et la mobilisation de ressources à des conditions plus favorables, notamment pour les petites entreprises qui rencontrent des difficultés d’accès au financement classique.
- -Organiser la concertation et diffuser les bonnes pratiques : en mettant en place un cadre permettant d’identifier les obstacles rencontrés par les opérateurs et de proposer des solutions concrètes.
Au cours de notre mandat, nous voulons obtenir des résultats mesurables : une meilleure connaissance du crédit-bail, une augmentation du nombre de PME financées, une diversification des secteurs bénéficiaires et une progression significative des encours de crédit-bail.
Nous définirons, avec les membres de l’association, des objectifs chiffrés et des indicateurs de suivi afin de mesurer régulièrement les progrès accomplis.
Notre conviction est simple : le crédit-bail doit devenir un levier de transformation de l’économie gabonaise, en permettant aux entreprises d’investir, de produire, de créer des emplois et de contribuer davantage à la diversification de notre économie. C’est cette ambition que porte l’AGA-CB ».