




 +241 62 82 27 95
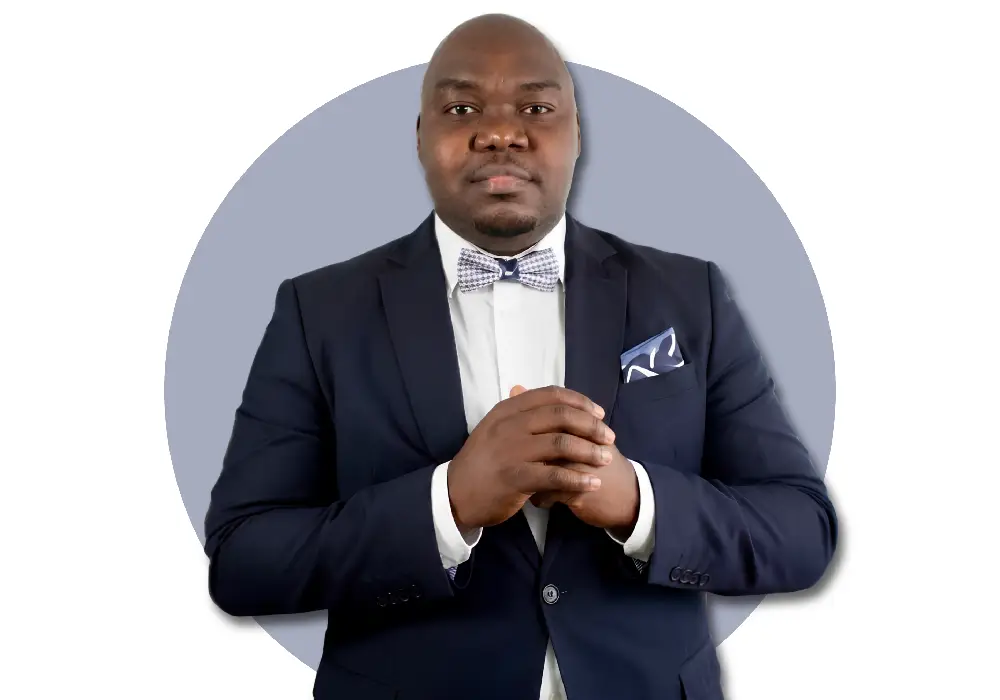
Avec un taux effectif global (TEG) moyen de 21,51 % au deuxième trimestre 2026, le Gabon affiche un coût du crédit nettement supérieur à celui observé dans d’autres pays de la CEMAC. Face à cet écart, Gildas Ndzengué Mbomba, président de la Fédération des associations des consommateurs de produits et services financiers dans la CEMAC (FACFI-CEMAC) et de l’Association gabonaise des usagers des banques (AGUB), plaide pour davantage de transparence tarifaire, une concurrence renforcée et un meilleur encadrement des frais bancaires. Il détaille les réformes qu’il juge nécessaires pour faciliter l’accès au financement des ménages et des entreprises.
1. Comment expliquez-vous que le Gabon affiche un TEG moyen de 21,51 %, nettement supérieur à ceux des autres pays de la CEMAC, alors que la zone partage une politique monétaire commune ?
Avant tout, je tiens à remercier chaleureusement votre magazine pour cette opportunité qui m’est offerte de m’exprimer sur la situation du secteur bancaire dans la CEMAC, et plus particulièrement sur la question du coût du crédit au Gabon, qui constitue aujourd’hui un enjeu majeur pour nos populations et nos entreprises.
Sur cette question, la FACFI-CEMAC exprime sa vive préoccupation face au niveau particulièrement élevé du coût du crédit au Gabon.
En effet, selon les données publiées par la BEAC pour le deuxième trimestre 2026, le taux effectif global (TEG) moyen des crédits bancaires atteint 21,51 % au Gabon, contre 8,31 % au Cameroun. Autrement dit, le TEG moyen observé au Gabon représente environ 2,6 fois celui du Cameroun.
Cette situation soulève une question légitime : comment expliquer qu’au sein d’une même union monétaire, partageant une monnaie commune, une banque centrale unique et un cadre commun de supervision bancaire, les conditions de financement puissent être aussi différentes d’un pays à l’autre ?
Il faut, tout d’abord, rappeler que le coût du crédit dépend de plusieurs facteurs, notamment du coût des ressources mobilisées par les banques, de la rémunération de l’épargne, la prime du risque, des charges d’exploitation et du niveau de concurrence sur le marché bancaire.
À cet égard, le principal taux directeur de la BEAC, le taux d’intérêt des appels d’offres (TIAO), est fixé à 4,50 %. Ce taux constitue une référence importante pour le refinancement des banques auprès de la Banque centrale. Toutefois, il ne représente pas leur unique source de financement, puisque celles-ci mobilisent également les dépôts de leur clientèle et d’autres ressources.
Néanmoins, lorsque le TEG moyen atteint 21,51 % au Gabon, il est légitime de s’interroger sur les différents facteurs qui expliquent un tel niveau. Pour la FACFI-CEMAC, il ne s’agit pas de désigner un responsable unique, mais d’examiner objectivement les mécanismes qui contribuent à renchérir le crédit et d’identifier les mesures susceptibles d’améliorer durablement les conditions de financement.
À cet effet, nous pouvons mettre en évidence cinq facteurs principaux.
§ Premièrement, les frais annexes contribuent à alourdir le coût total du crédit.
Il convient, à ce niveau, de distinguer le taux d’intérêt nominal, c’est-à-dire le taux annoncé par la banque, du TEG, qui prend en compte les intérêts ainsi que les frais et commissions entrant dans son calcul conformément à la réglementation applicable.
En pratique, l’emprunteur peut supporter, en plus des intérêts, des frais de dossier, des commissions, des droits d’enregistrement et, le cas échéant, des frais de mise en place ou de notaire.
Dès lors, même lorsque le taux nominal paraît relativement acceptable, l’accumulation de ces frais peut augmenter sensiblement le coût réel du financement. C’est pourquoi nous estimons nécessaire de renforcer la transparence tarifaire et de permettre aux emprunteurs de connaître, avant tout engagement, le montant total qu’ils auront effectivement à rembourser.
§ Deuxièmement, l’insuffisance d’informations fiables sur le risque de crédit peut également renchérir le financement.
En effet, lorsqu’une banque ne dispose pas d’informations suffisamment complètes sur les revenus, l’endettement, les antécédents de remboursement ou la situation financière d’un emprunteur, elle peut éprouver des difficultés à apprécier précisément le risque qu’elle prend.
Dans ces conditions, les établissements peuvent adopter des critères d’évaluation prudents qui ne permettent pas toujours de distinguer suffisamment les emprunteurs selon leur profil de risque.
Or, nous considérons qu’un client qui démontre régulièrement sa capacité à honorer ses engagements devrait pouvoir bénéficier, lorsque les autres conditions le permettent, de conditions de financement plus avantageuses qu’un emprunteur présentant un risque plus élevé.
Autrement dit, il faut parvenir à une meilleure individualisation du risque de crédit, afin que les bons payeurs puissent effectivement bénéficier de leur comportement financier responsable.
C’est notamment dans cette perspective que le Bureau d’information sur le crédit peut jouer un rôle important, à condition que les données collectées soient fiables, actualisées et accessibles dans le respect des droits des emprunteurs.
§ Troisièmement, le niveau de concurrence sur le marché du crédit mérite une attention particulière.
En effet, lorsque les possibilités de financement sont limitées ou que l’offre est concentrée, les emprunteurs disposent de moins de possibilités pour comparer les conditions proposées et faire jouer la concurrence.
Par ailleurs, lorsque la demande de crédit est importante alors que l’offre demeure insuffisante, la pression exercée sur les ressources disponibles peut contribuer au maintien de conditions de financement élevées.
C’est pourquoi nous saluons l’arrivée de nouveaux acteurs sur le marché gabonais, notamment Coris Bank International et Bank of Africa, qui ont obtenu leurs agréments de l’autorité monétaire national.
Toutefois, l’arrivée de nouveaux établissements de crédit ne constitue pas, à elle seule, une garantie de baisse des taux. Nous attendons donc que le renforcement de la concurrence se traduise concrètement par une amélioration des conditions de financement, une plus grande diversité des offres et une meilleure qualité des services bancaires.
§ Quatrièmement, la structure des crédits accordés peut également influencer les conditions de financement.
Au Gabon, une part importante des besoins des entreprises concerne le financement de la trésorerie à court terme : découverts bancaires, facilités de caisse, avances sur commandes, avances sur marchés publics ou escomptes.
Ces financements répondent à des besoins réels, mais ils ne permettent pas toujours de couvrir les besoins d’investissement à moyen et long terme des entreprises.
Par ailleurs, les banques doivent gérer les risques liés à la durée de leurs ressources, notamment lorsque celles-ci comprennent une part importante de dépôts mobilisables à vue.
Il convient donc de développer des mécanismes de financement mieux adaptés à la durée des projets, afin de permettre aux entreprises de financer leurs investissements sans faire peser sur leur trésorerie une charge de remboursement excessive.
§ Cinquièmement, les contraintes structurelles et le déficit d’infrastructures peuvent peser indirectement sur le coût du crédit.
Les difficultés d’accès à une électricité fiable, à l’eau potable, aux routes et à d’autres infrastructures essentielles augmentent les charges d’exploitation des entreprises et peuvent fragiliser leur rentabilité.
Ces contraintes peuvent également accroître les risques associés aux projets financés par les banques. Elles peuvent donc contribuer, indirectement, à renchérir le financement.
Toutefois, elles ne sauraient, à elles seules, expliquer les écarts considérables de TEG observés entre les pays de la CEMAC. Il est donc indispensable d’examiner simultanément les facteurs structurels, les pratiques tarifaires, la concurrence et les mécanismes d’évaluation du risque.
En définitive, la FACFI-CEMAC considère que la réduction du coût du crédit au Gabon exige une approche globale, fondée sur la transparence, la concurrence, l’amélioration de l’information financière et la mise en place de mécanismes adaptés de sécurisation du financement.
Notre objectif est clair : faire du crédit un véritable instrument de développement économique, au service des ménages, des entrepreneurs et de la création d’emplois.
2. Quelles sont les conséquences de ce niveau de taux sur l’accès au financement des PME, l’investissement privé et la création d’emplois ?
Le coût du crédit constitue un déterminant important de la capacité des entreprises à investir, à se développer et à créer des emplois. Lorsqu’il devient trop élevé, il peut freiner l’initiative entrepreneuriale et limiter les possibilités de développement du secteur privé.
Pour une petite ou moyenne entreprise, un crédit coûteux signifie des mensualités plus importantes, une trésorerie davantage sollicitée et une rentabilité plus difficile à atteindre. Par conséquent, certains projets économiquement viables peuvent être abandonnés, reportés ou réalisés à une échelle insuffisante.
Les conséquences se manifestent à plusieurs niveaux.
Tout d’abord, sur l’investissement privé. Lorsqu’une entreprise consacre une part importante de ses revenus au remboursement de ses emprunts, elle dispose de moins de ressources pour acquérir des équipements, moderniser ses installations, développer ses activités ou conquérir de nouveaux marchés.
Ensuite, sur la création d’emplois. Une entreprise qui rencontre des difficultés à financer son développement peut différer ses recrutements, limiter ses investissements productifs ou renoncer à certaines opportunités commerciales. À terme, cette situation peut peser sur la création d’emplois et sur la croissance économique.
Par ailleurs, sur l’entrepreneuriat et la formalisation de l’économie. Lorsque le financement bancaire est difficilement accessible ou trop coûteux, les petites entreprises risquent de dépendre exclusivement de leurs ressources personnelles, de recourir à des financements moins adaptés ou de retarder leur formalisation.
Il faut néanmoins rester rigoureux : le coût du crédit n’est pas l’unique obstacle au développement des PME. La qualité des projets, l’insuffisance des fonds propres, les difficultés à fournir des garanties, les délais de paiement des clients et les contraintes liées à la commande publique jouent également un rôle important.
Cependant, lorsque le coût du financement atteint un niveau aussi élevé, il devient légitime de s’interroger sur sa compatibilité avec les ambitions de diversification économique et de création d’emplois du Gabon.
C’est pourquoi nous estimons qu’il est nécessaire d’agir simultanément sur le coût du crédit, la qualité des projets présentés aux banques, l’accompagnement des entrepreneurs et les mécanismes de garantie.
Notre conviction est simple : le crédit bancaire doit être un levier de développement économique, et non un obstacle supplémentaire pour les entreprises qui souhaitent investir, produire et embaucher.
3. Quels leviers la BEAC, la COBAC et les banques commerciales peuvent-elles mobiliser pour réduire le coût du crédit au Gabon sans fragiliser la stabilité du système bancaire ?
À cet égard, il convient de distinguer les mesures qui peuvent être mises en œuvre au niveau national de celles qui nécessitent une action coordonnée à l’échelle sous-régionale.
En effet, si les autorités nationales peuvent agir sur le climat des affaires, les infrastructures, les garanties et l’environnement économique, la BEAC et la COBAC disposent, dans le cadre de leurs compétences respectives, de leviers importants en matière de politique monétaire, de réglementation et de supervision bancaires.
Pour la FACFI-CEMAC, la réduction du coût du crédit doit donc reposer sur une démarche concertée, qui permette de mieux protéger les emprunteurs sans compromettre la solidité des établissements bancaires.
A. Les mesures à mettre en œuvre au niveau national
§ Premièrement, mettre en place un comparateur public du coût du crédit.
Nous proposons la création d’un outil permettant aux particuliers et aux entreprises de comparer facilement les offres des établissements bancaires sur une base commune.
Concrètement, pour un même montant emprunté et une même durée de remboursement, le comparateur devrait présenter le taux nominal, les frais de dossier, les commissions, les assurances obligatoires, le TEG et le montant total à rembourser.
Ainsi, l’emprunteur ne se limiterait plus au taux affiché, mais pourrait apprécier le coût réel de chaque offre avant de prendre sa décision.
Une telle mesure renforcerait la transparence, encouragerait la concurrence et inciterait les établissements à améliorer leurs conditions commerciales.
§ Deuxièmement, accélérer la mise en œuvre de la Stratégie nationale d’inclusion financière.
Il est essentiel de renforcer la mobilisation de l’épargne, d’élargir l’accès aux services financiers et de favoriser l’intégration progressive de l’épargne informelle dans le circuit financier formel.
Par ailleurs, la diaspora gabonaise représente un potentiel de mobilisation de ressources qui mérite d’être mieux valorisé, notamment au moyen de produits d’épargne et de financement adaptés.
À cet effet, une meilleure mobilisation de l’épargne pourrait contribuer à élargir les ressources disponibles pour le financement de l’économie. Toutefois, cet objectif doit s’accompagner d’une meilleure orientation de ces ressources vers les besoins des ménages et des entreprises.
§ Troisièmement, encadrer les frais de dossier et autres charges annexes au crédit.
La FACFI-CEMAC propose que les autorités compétentes examinent la possibilité d’encadrer les frais de dossier en appliquant un plafond maximal en francs CFA.
À titre de proposition, nous suggérons que ces frais ne dépassent pas 100 000 FCFA par crédit, quel que soit le montant emprunté.
Bien entendu, une telle mesure devrait être précédée d’une étude d’impact et d’une concertation avec les établissements de crédit, afin d’évaluer ses conséquences sur les différents types de financement.
L’objectif n’est pas de fragiliser les banques, mais d’éviter que des frais disproportionnés ne viennent alourdir excessivement le coût total du crédit.
Quatrièmement, mettre en place un programme national d’évaluation financière et de sécurisation du crédit aux entreprises.
Nous proposons, à cet effet, un partenariat entre l’État, les banques, la société Africa Ratings et la Société de Garantie du Gabon, ainsi que tout autre organisme compétent.
Ce programme permettrait de mieux apprécier la situation financière des entreprises, d’améliorer la qualité des informations disponibles et de favoriser une évaluation plus précise du risque de crédit, bref noter les entreprises.
Il pourrait notamment s’appuyer sur une notation financière régulièrement actualisée, accompagnée de recommandations permettant aux entreprises d’améliorer leur gestion et leur solvabilité.
En complément, cette notation pourrait être articulée avec des mécanismes de garantie pour les entreprises présentant des projets viables, mais ne disposant pas de garanties suffisantes.
L’objectif serait ainsi de faciliter l’accès au financement des entreprises sérieuses, tout en préservant la maîtrise du risque par les banques.
§ Cinquièmement, renforcer la concurrence sur le marché bancaire.
L’arrivée de nouveaux acteurs constitue une évolution encourageante, dans la mesure où elle peut contribuer à diversifier l’offre de financement et à stimuler la concurrence.
Toutefois, il ne suffit pas d’augmenter le nombre d’établissements bancaires. Encore faut-il que cette évolution se traduise par des offres réellement compétitives, une amélioration de la qualité des services et des conditions de crédit plus accessibles.
C’est pourquoi nous appelons les autorités compétentes à poursuivre les efforts visant à favoriser un environnement concurrentiel équilibré, dans le respect des exigences de stabilité financière.
§ Sixièmement, améliorer le climat des affaires en renforçant l’efficacité de la justice dans l’exécution des garanties bancaires.
La FACFI-CEMAC estime qu’une justice plus efficace peut également contribuer à améliorer les conditions de financement.
À cet effet, nous proposons de favoriser des procédures d’exécution des garanties plus rapides, transparentes et équitables, dans le respect du droit applicable et des garanties procédurales.
L’enjeu est double : d’une part, sécuriser les droits légitimes des créanciers et rendre le recouvrement des créances plus prévisible ; d’autre part, protéger les emprunteurs contre les procédures irrégulières et favoriser, lorsque cela est possible, le règlement amiable des difficultés de remboursement.
En effet, une meilleure prévisibilité du recouvrement peut contribuer à réduire certains risques supportés par les établissements de crédit. À terme, cette amélioration pourrait favoriser des conditions de financement plus avantageuses, sans pour autant garantir mécaniquement une baisse des taux.
B. Les mesures à porter auprès des instances sous-régionales : BEAC et COBAC
Au-delà des mesures nationales, certaines réformes nécessitent une action coordonnée à l’échelle de la CEMAC. C’est pourquoi la FACFI-CEMAC appelle la BEAC, la COBAC et les autres autorités compétentes à examiner plusieurs propositions.
§ Premièrement, clarifier et rendre accessibles au public les seuils d’usure applicables.
Nous demandons aux autorités compétentes de clarifier les plafonds réglementaires applicables au coût du crédit au Gabon, en distinguant les différentes catégories de financement : crédit à la consommation, crédit immobilier et crédit aux entreprises.
L’objectif est de garantir que les emprunteurs bénéficient d’une protection effective contre les taux usuraires, conformément aux règles applicables.
Par ailleurs, cette transparence doit porter sur l’ensemble des frais et commissions entrant dans le calcul du TEG, afin d’éviter qu’un éventuel plafond ne soit contourné par une multiplication de frais annexes.
À cet égard, l’évolution récente de la réglementation dans l’UEMOA mérite d’être étudiée. Depuis le 1er juin 2026, les taux d’usure y sont fixés à 14 % par an pour les banques et à 24 % par an pour les établissements financiers de crédit, les institutions de microfinance et les autres agents économiques concernés.
Cette évolution montre qu’un encadrement réglementaire peut être envisagé pour protéger les emprunteurs contre des coûts de financement excessifs.
Dès lors, nous posons une question légitime : pourquoi ne pas engager, dans la CEMAC également, une réflexion approfondie sur des plafonds d’usure clairs, accessibles au public et adaptés aux réalités de notre marché ?
Il ne s’agit pas de transposer automatiquement les seuils de l’UEMOA à la CEMAC, car les structures économiques et financières peuvent différer. Il s’agit plutôt d’examiner les enseignements de cette expérience et de déterminer les règles les plus appropriées à notre espace communautaire.
§ Deuxièmement, harmoniser la présentation du coût total du crédit.
Dans l’UEMOA, la BCEAO a instauré un canevas harmonisé de présentation des tarifs et services bancaires.
La FACFI-CEMAC propose que la CEMAC s’inspire de cette démarche et aille plus loin, en envisageant une fiche standardisée du coût total du crédit, remise à l’emprunteur avant la signature du contrat.
Cette fiche présenterait de manière claire le taux nominal, le TEG, les frais et commissions, les assurances obligatoires, les échéances ainsi que le montant total à rembourser.
Grâce à un tel dispositif, les consommateurs pourraient comparer les offres sur une base homogène et prendre des décisions mieux éclairées.
§ Troisièmement, accompagner le déploiement du Bureau d’information sur le crédit.
À la suite du lancement du Bureau d’information sur le crédit dans la CEMAC, puis du déploiement de ses activités au Gabon en juillet 2026, nous invitons les autorités compétentes à mettre en place un mécanisme de suivi de ses effets sur l’accès au financement.
En effet, un tel outil ne doit pas seulement permettre aux établissements de mieux connaitre les emprunteurs. Il doit également contribuer à faciliter l’accès au crédit pour les particuliers et les entreprises qui présentent un historique de remboursement favorable.
A cet effet, nous recommandons une campagne d’information destinée aux emprunteurs, la mise en place de procédures accessibles de correction des donnes erronées et la publication périodique d’indicateurs permettant d’évaluer les effets du dispositif.
Il est essentiel que les données soient fiables, que les droits des personnes soient protégés et que les informations collectées contribuent réellement à une meilleure appréciation de la solvabilité.
L’objectif est de favoriser une évaluation plus précise du risque et lorsque les conditions le permettent, des offres de financement mieux adaptées aux profils des emprunteurs.
En définitive, la FACFI-CEMAC ambitionne de contribuer, au cours des trois prochaines années, à une réduction significative du coût moyen du crédit au Gabon, afin de rapprocher progressivement les conditions de financement de la moyenne communautaire et de rendre plus accessible aux ménages et aux entreprises.
En revanche, cette noble ambition ne peut être atteinte sans le concours des autorités étatiques, de la banque centrale, de la commission bancaire et des banques commerciales.
Nous sommes convaincus qu’une action coordonnée, fondées sur des mesures concrètes et une évaluation régulière des résultats, peut permettre d’obtenir des progrès significatifs pour un système bancaire plus stable, plus inclusif et plus responsable.