





 +241 62 82 27 95
Le liquide, roi d'une économie qui change
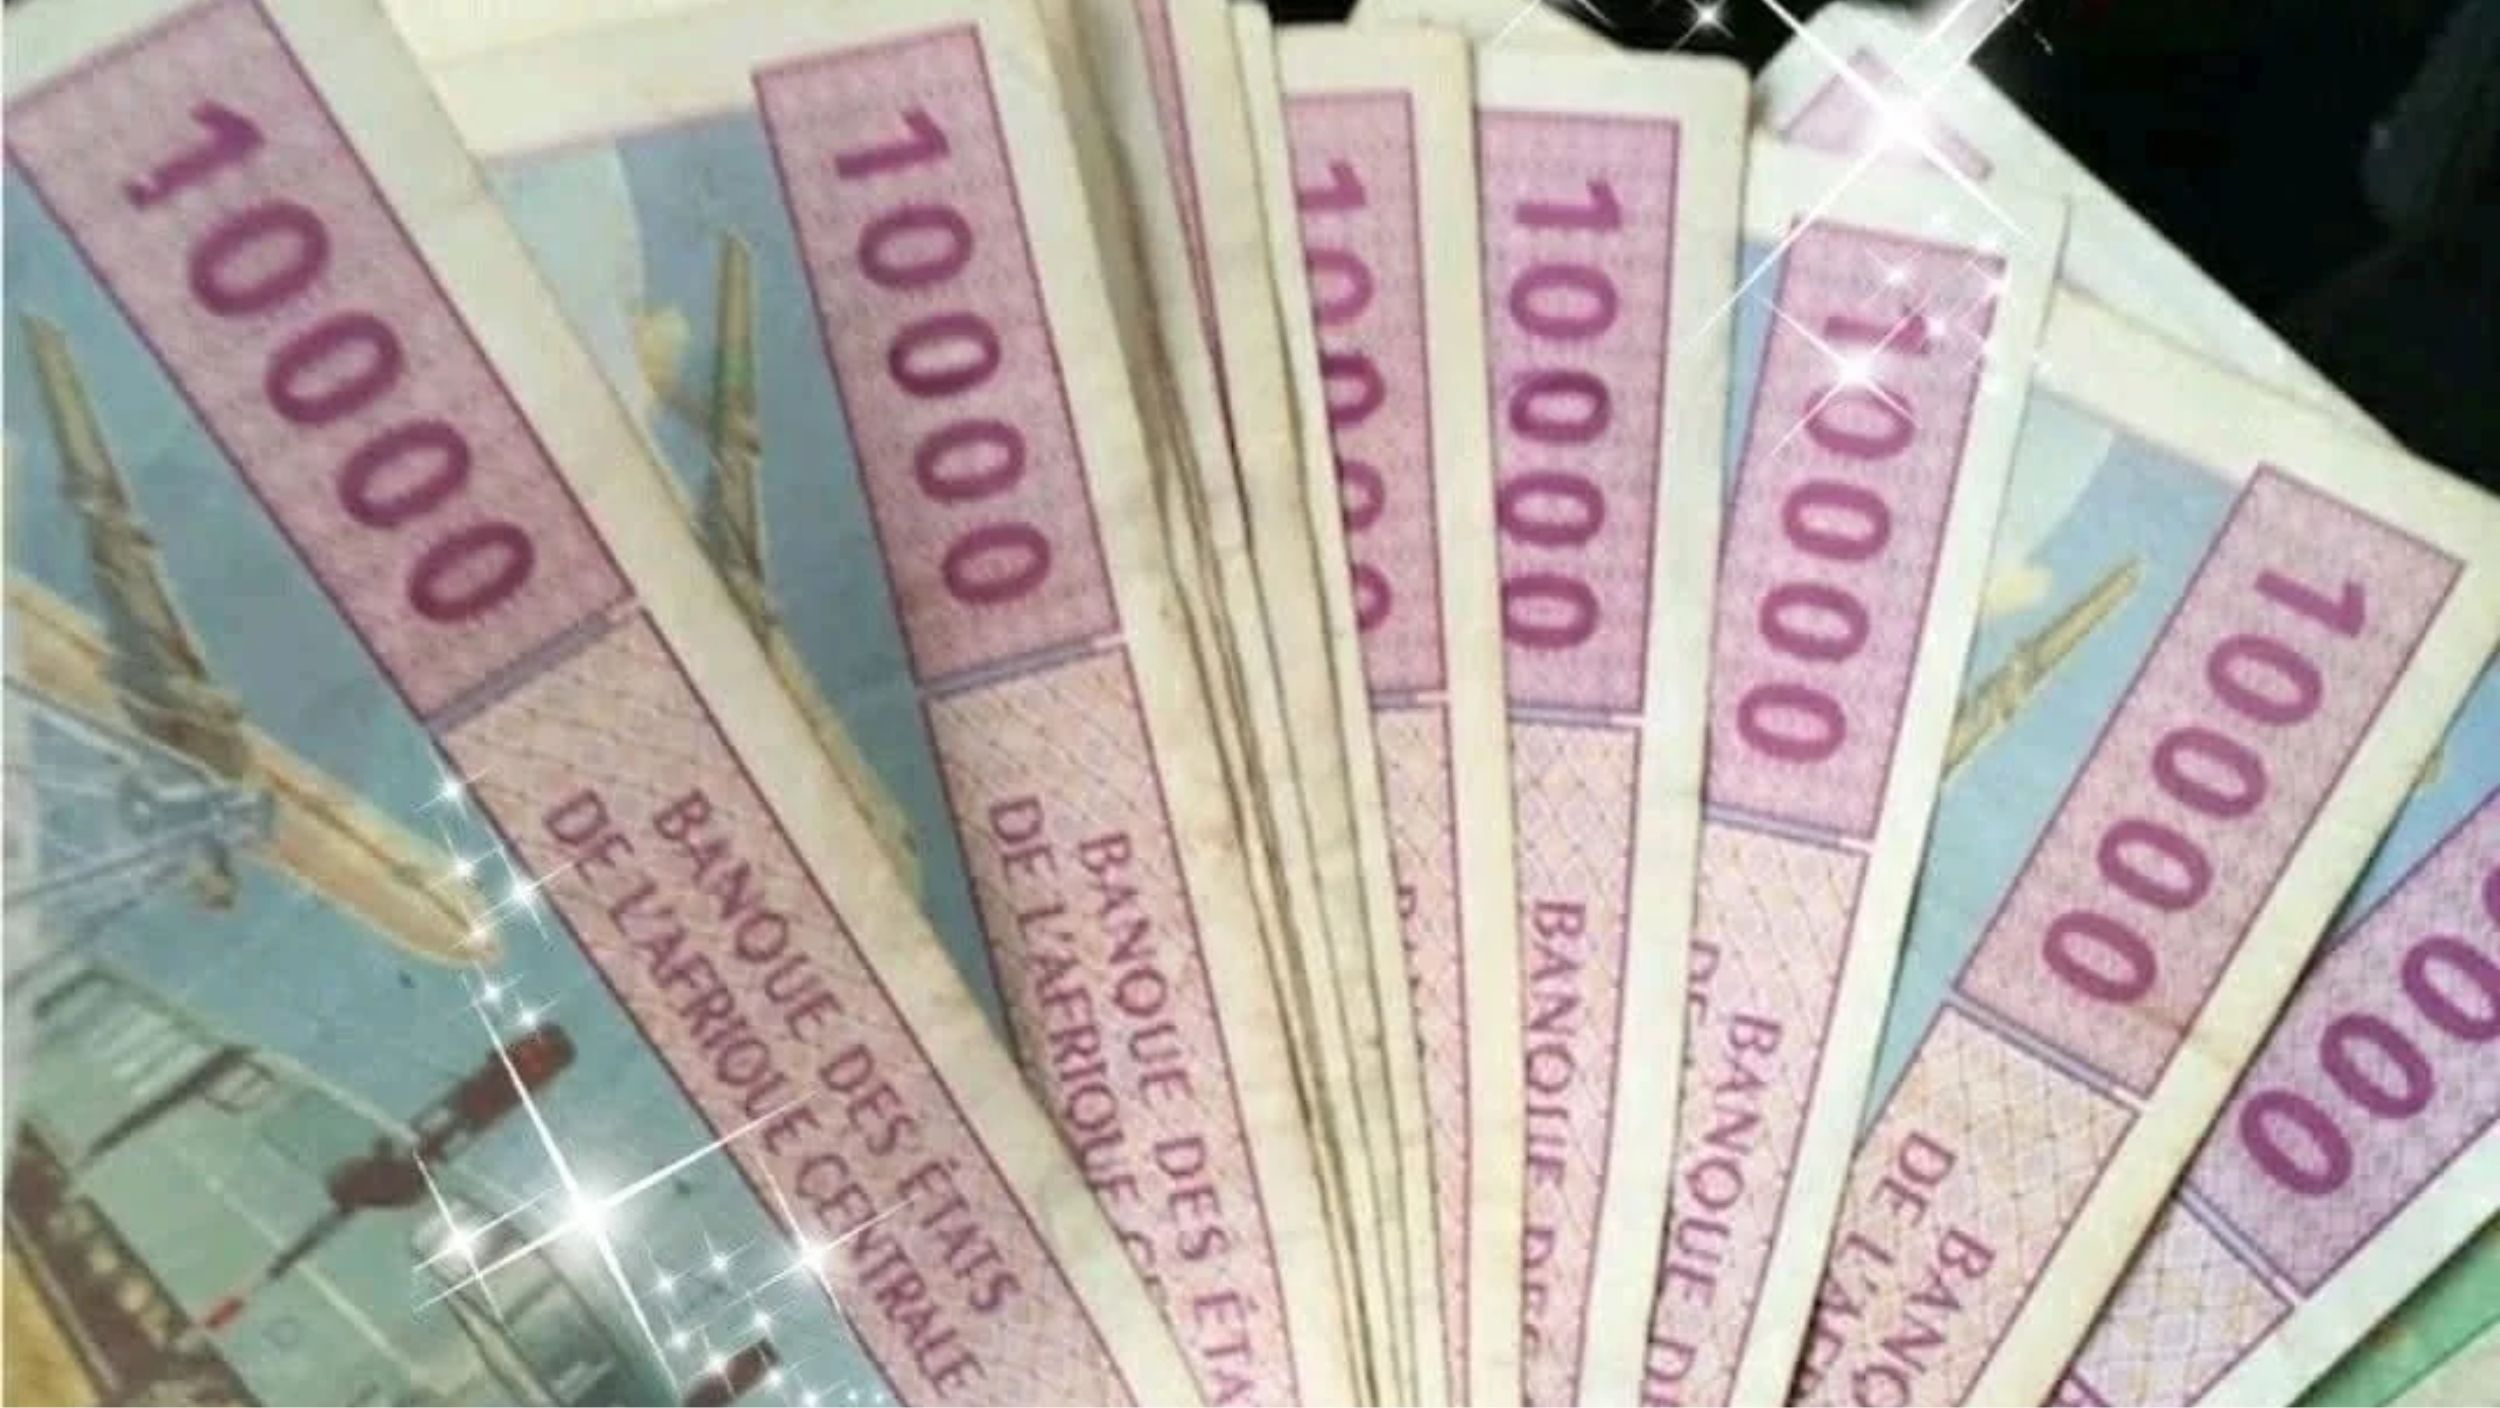
Le billet reste le moyen de paiement naturel des Gabonais. Au marché, dans le taxi, chez le boutiquier du quartier, on règle en espèces. Les chiffres de la Banque des États de l'Afrique centrale le confirment : selon son rapport 2024, le Gabon est le deuxième pays de la CEMAC pour les retraits d'espèces, avec 1 689 milliards de francs CFA retirés aux guichets des banques, des établissements de microfinance et aux distributeurs automatiques. Seul le Cameroun, beaucoup plus peuplé, fait davantage.
Pourtant, le paysage bouge vite. Le nombre de comptes de monnaie électronique dans la CEMAC a dépassé 40 millions en 2023, contre 37 millions un an plus tôt, selon la BEAC. Le téléphone est devenu, pour beaucoup, un porte-monnaie. Et les pouvoirs publics ont décidé d'accélérer le mouvement.
Ce que l'État a déjà décidé
Le virage ne date pas d'hier. En 2020, la loi de finances rectificative a interdit toute transaction en espèces supérieure à 5 millions de francs CFA et instauré une taxe de 2 % sur les retraits d'espèces dépassant un million de francs CFA par mois. Le ministère des Finances expliquait alors que l'objectif n'était pas de ponctionner l'épargne, mais de pousser vers les paiements électroniques.
Le mouvement s'est amplifié depuis. Le 9 décembre 2025, le ministère de l'Économie numérique a lancé MADIGIPAIE, plateforme destinée à devenir la référence des paiements publics numériques : on y règle par QR code, quel que soit son opérateur de mobile money, sans espèces et sans carte bancaire. Le 26 février 2026, une ordonnance a fixé les règles applicables aux paiements digitaux, et le Conseil des ministres du 8 octobre a examiné le projet de loi qui la ratifie et la modifie. Sur le terrain, la Mairie de Libreville a déjà tranché : pour les entreprises et autres personnes morales, les paiements à ses services se font désormais exclusivement par voie électronique, quel qu'en soit le montant.
Une monnaie qui se dématérialise dans toute la sous-région
Le Gabon n'avance pas seul. Le 29 juillet 2026 à Douala, le gouverneur de la BEAC, Yvon Sana Bangui, a lancé un QR code de paiement standardisé et interopérable pour toute la CEMAC. Concrètement, un même code doit permettre de payer un commerçant, quel que soit l'opérateur ou la banque du client. La banque centrale en attend notamment l'intégration des commerçants du secteur informel dans un système de paiement formalisé.
Un cran plus loin, la BEAC a engagé, avec l'appui du Fonds monétaire international, les travaux préparatoires d'une monnaie numérique de banque centrale, une forme électronique du franc CFA émise directement par l'institution. Elle n'a pas vocation à remplacer immédiatement les billets et les pièces. Enfin, par un accord signé au Caire le 9 juillet 2026, la BEAC a adhéré au PAPSS, le système panafricain de paiement et de règlement, dont la mise en œuvre est prévue jusqu'à la fin de l'année pour connecter les institutions financières de la CEMAC au reste du continent.
Ce que vous pouvez y gagner
Le premier avantage est la sécurité. Moins de billets dans la poche, c'est moins de risques de vol ou de perte, et moins d'allers-retours au distributeur. Le deuxième est la trace : un paiement électronique laisse une preuve, utile en cas de litige avec un commerçant ou une administration. Pour l'usager des services publics, c'est aussi la garantie que l'argent versé arrive bien dans les caisses de l'État, et non dans une poche intermédiaire.
Pour la collectivité, l'enjeu dépasse le confort. Le Groupe d'action financière estime que les transactions en espèces favorisent les activités illicites, notamment le blanchiment de capitaux. Une économie plus traçable, c'est une économie où la fraude et la corruption ont moins d'espace, et où l'État collecte mieux ce qui lui est dû. Pour le petit commerçant, enfin, accepter les paiements numériques peut être une première porte vers le crédit : un historique de ventes enregistré est un argument face à un banquier ou à un établissement de microfinance.
Les angles morts à ne pas ignorer
Le premier angle mort est technique. Un paiement numérique nécessite de l'électricité et du réseau. Or Libreville a encore vécu cette année des coupures de grande ampleur, et la couverture reste inégale à l'intérieur du pays. Quand le réseau tombe, le porte-monnaie du téléphone se ferme. Le gouvernement reconnaît lui-même que, dans les zones où la couverture numérique demeure insuffisante, la généralisation des paiements électroniques pourrait rencontrer des obstacles pratiques.
Le deuxième est social. Les personnes âgées, les ménages sans smartphone, les habitants des zones rurales risquent d'être laissés au bord de la route si la transition va plus vite que leur équipement. Le troisième est financier : chaque opération peut s'accompagner de frais, de transfert ou de retrait, qui pèsent davantage sur les petits budgets que sur les gros. Le quatrième touche à la confiance : arnaques par téléphone, codes secrets dérobés, faux messages de transfert se multiplient à mesure que l'argent circule en ligne. Enfin, chaque paiement électronique laisse une donnée, ce qui pose la question, encore peu débattue, de qui y accède et pour quel usage.
Nos conseils pour traverser la transition
Gardez un petit volant de liquide pour les urgences, les coupures de réseau et les commerçants qui n'acceptent pas encore le paiement numérique. Avant d'adopter un service, renseignez-vous sur ses frais : une opération gratuite à l'envoi peut coûter au retrait. Ne communiquez jamais votre code secret, même à quelqu'un qui se présente comme un agent de votre opérateur, et méfiez-vous des messages annonçant un transfert reçu « par erreur ». Conservez les reçus et captures de vos paiements à l'administration : ils sont votre preuve. Et si vous êtes commerçant, testez dès maintenant l'encaissement par QR code : vos clients y viendront, et votre historique de ventes pourra plaider pour vous demain.
Une transition à accompagner
L'argent liquide ne disparaîtra pas demain au Gabon. Mais il recule, et il reculera plus vite à mesure que l'administration, la banque centrale et les opérateurs avanceront. La direction est la bonne : plus de transparence, plus de sécurité, plus d'intégration régionale. La condition, elle, est claire. Une économie sans espèces ne tient que si le courant tient, si le réseau suit et si personne n'est oublié en chemin. Avant de demander aux citoyens de changer leurs habitudes, il faudra leur garantir que la nouvelle monnaie fonctionnera aussi bien que l'ancienne, même un soir de coupure.