
 +241 62 82 27 95
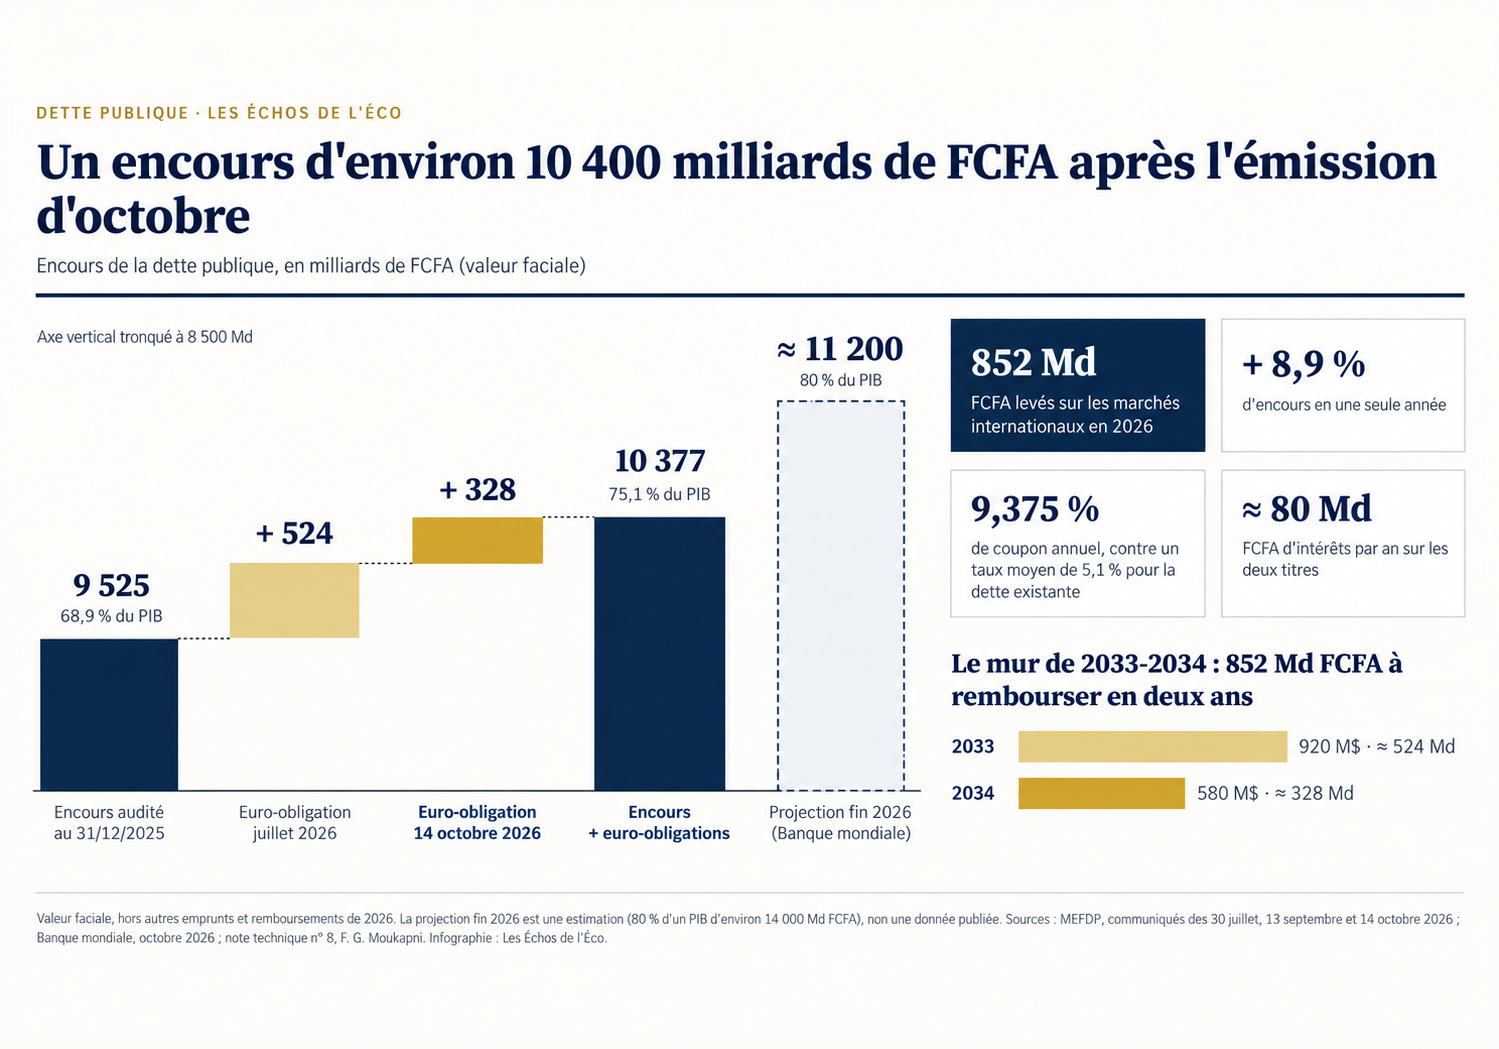
Avec l’euro-obligation de 580 millions de dollars émise le 14 octobre, le Gabon a levé 852 milliards de FCFA sur les marchés internationaux en 2026. Ajoutés à l’encours arrêté par l’audit, ils portent la dette publique à environ 10 400 milliards de FCFA, soit près de 75 % du PIB, avant même les autres mouvements de l’année. Une dette plus lourde, plus chère et davantage libellée en dollars. Décryptage.
L’émission du 14 octobre en bref
Le 14 octobre 2026, le Gabon a placé une euro-obligation (un titre de dette émis sur les marchés internationaux, ici en dollars) de 580 millions de dollars, soit environ 328 milliards de FCFA. Le titre court sur huit ans, jusqu’en 2034, avec un coupon annuel de 9,375 %.
C’est la deuxième sortie de l’année. Le 30 juillet, une première tranche de 920 millions de dollars (environ 524 milliards de FCFA) avait été levée à sept ans, au même taux. Ensemble, les deux opérations épuisent l’autorisation d’emprunt extérieur de 1,5 milliard de dollars votée dans la loi de finances rectificative du 17 juillet 2026.
L’opération est un succès d’accès au marché : la demande a dépassé l’offre, quelques semaines seulement après un épisode de défiance des investisseurs. Mais son prix d’émission n’a pas été publié. Or, fin septembre, les investisseurs exigeaient plus de 13 % sur le titre gabonais de 2033. Émettre à un coupon de 9,375 % suppose donc, très probablement, une vente sous le pair. Si c’est le cas, l’État a encaissé moins de 328 milliards, et le coût réel de l’emprunt dépasse son coupon.
Un encours d’environ 10 400 milliards de FCFA
Le point de départ est désormais connu. Selon l’audit publié le 13 septembre 2026, l’encours consolidé de la dette publique s’élevait à 9 524,6 milliards de FCFA au 31 décembre 2025. Cela représentait 68,9 % d’un PIB rebasé à 13 822 milliards.
Les deux euro-obligations de 2026 viennent s’y ajouter. En valeur faciale, elles représentent 852 milliards de FCFA, soit une hausse de 8,9 % de l’encours en une seule année. Le total atteint 10 377 milliards, soit 75 % du PIB de 2025, ou 74 % du PIB attendu en 2026.
Ce total reste un ordre de grandeur. Il ne tient compte ni des autres emprunts de l’année, ni des remboursements effectués, ni des variations du dollar. La part des fonds levés éventuellement consacrée au remboursement de titres plus anciens n’a pas non plus été détaillée.
Un rappel s’impose sur l’audit. Avant sa publication, l’encours était estimé à près de 11 700 milliards de FCFA. La baisse de 2 175 milliards tient à la vérification des données, pas à des remboursements. Recompter sa dette n’est pas la rembourser : l’audit a fixé un point de départ plus bas, il n’a pas ralenti la progression. Les euro-obligations de 2026 reprennent d’ailleurs déjà 39 % de cet écart.
Vers 80 % du PIB fin 2026
Les euro-obligations ne sont qu’une partie du tableau. Dans son rapport d’octobre, la Banque mondiale projette une dette à 80 % du PIB fin 2026, soit 1,6 point de plus que sa propre estimation du printemps.
Avec un PIB de l’ordre de 14 000 milliards de FCFA en 2026, hypothèse retenue dans une note technique d’économiste à laquelle Les Échos de l’Éco ont eu accès, cela correspondrait à un encours d’environ 11 200 milliards. Ce chiffre n’est pas une donnée officielle, mais une estimation.
L’écart d’environ 820 milliards avec notre calcul regrouperait ce que l’encours affiché ne montre pas encore : le financement intérieur net, les décaissements de prêts-projets et les effets de change. Aucune de ces composantes n’est publiée en détail.
La difficulté tient aussi aux définitions. Quatre mesures de la dette fin 2025 circulent, de 8 547 à près de 11 700 milliards de FCFA, chacune avec son propre périmètre.
Un encours plus cher et plus exposé au dollar
Le poids de la dette ne se mesure pas qu’à son montant. Ce qu’elle coûte compte autant. En 2026, l’État a inscrit 487,6 milliards de FCFA d’intérêts dans sa loi de finances rectificative. Rapporté à l’encours audité, cela donne un taux moyen d’environ 5,1 %. Ce taux reste bas grâce à une dette encore largement contractée à conditions douces, dites « concessionnelles ».
Les euro-obligations portent un coupon de 9,375 % par an. Ces coupons pèsent près de 80 milliards de FCFA d’intérêts chaque année, pendant sept à huit ans. Avec elles, le taux moyen de l’encours passe à environ 5,5 %, soit une hausse de 0,35 point en une seule année.
Aujourd’hui, le Gabon n’a presque pas besoin d’excédent primaire (le solde budgétaire hors intérêts) pour empêcher sa dette de croître plus vite que son économie. Mais si l’emprunt de marché remplace durablement les prêts concessionnels, l’effort change d’échelle. À l’extrême, il faudrait dégager près de 2,9 % du PIB par an, soit environ 400 milliards de FCFA.
Le second changement est monétaire. Les 852 milliards empruntés en 2026 sont libellés en dollars, alors que les recettes de l’État sont surtout en francs CFA, arrimés à l’euro. Sur ces seules émissions, une hausse de 10 % du dollar alourdirait l’encours d’environ 85 milliards de FCFA et la charge annuelle d’environ 8 milliards, sans que l’État ait emprunté un franc de plus.
Les marchés suivent de près. Fin septembre, le rendement du titre gabonais à échéance 2033 a atteint un record de 13,1 %, sur fond de doutes sur les statistiques de dette. Moody’s note le Gabon Caa2, avec une perspective négative.
Le mur de 2033-2034
L’émission d’octobre allonge la durée de la dette : huit ans, contre sept en juillet et quatre en 2025. Cela desserre la contrainte de court terme, à un moment où le marché régional peine à absorber les titres longs.
La contrepartie est une concentration. Les 1,5 milliard de dollars levés en 2026, soit environ 852 milliards de FCFA, arriveront à échéance sur deux exercices seulement, 2033 et 2034. Ils s’ajouteront aux remboursements déjà programmés. Le risque de refinancement n’a pas disparu : il a été repoussé et concentré.
Le coupon fixe protège l’État d’une hausse des taux. Mais il l’empêche aussi de profiter d’une éventuelle amélioration de sa signature. L’existence d’une clause de remboursement anticipé, qui permettrait de racheter ces titres plus tôt, n’a pas été rendue publique.
Ce qu’il reste à publier
Pour connaître l’encours réel de la dette après cette deuxième émission, plusieurs informations manquent :
- le prix d’émission et les commissions de l’opération d’octobre ;
- la répartition de la dette entre créanciers intérieurs et extérieurs, et par devise ;
- une table de correspondance entre les différentes mesures de l’encours.
Cette transparence a une valeur chiffrable. Une partie de la prime exigée par les investisseurs rémunère l’incertitude sur les comptes publics. C’est l’une des rares composantes du coût de la dette que l’État peut réduire sans toucher à son budget.
Après l’émission d’octobre, l’encours a retrouvé sa pente ascendante, à un coût plus élevé et avec une exposition accrue au dollar. L’audit a fixé le point de départ ; c’est désormais la politique d’endettement qui écrira la suite.